簿記3級 第10回
小口現金の仕訳(定額資金前渡法)
2026.11.13 / 3分で読めます
Contents
こんにちは、矢上真吾です。日商簿記3級を、僕も勉強しながら1回ずつ進めています。
今回は、TAC出版『スッキリわかる 日商簿記3級』の第5章、CASE 21〜24を読みました。小口現金を前渡ししたとき、小口現金係が支払ったとき、支払報告を受けたとき、小口現金を補給したときの仕訳です。小口現金の章を、まるごと読みます。
前回までの第4章は、預金と小切手でした。今回も、小切手を振り出して当座預金が減る、という仕訳が出てきます。
最初に、今日の問題
小口現金ってなに?
小口現金は、電車代や文房具代のような、日々のこまかい支払いのために、手元に置いておく少額の現金です。
- 小口現金係=部署ごとに、小口現金を管理する人
- 会計係=会社全体のお金を管理して、仕訳をする人(部署でいえば経理部)
- 勘定は「小口現金」。現金の一種なので資産で、増えたら左
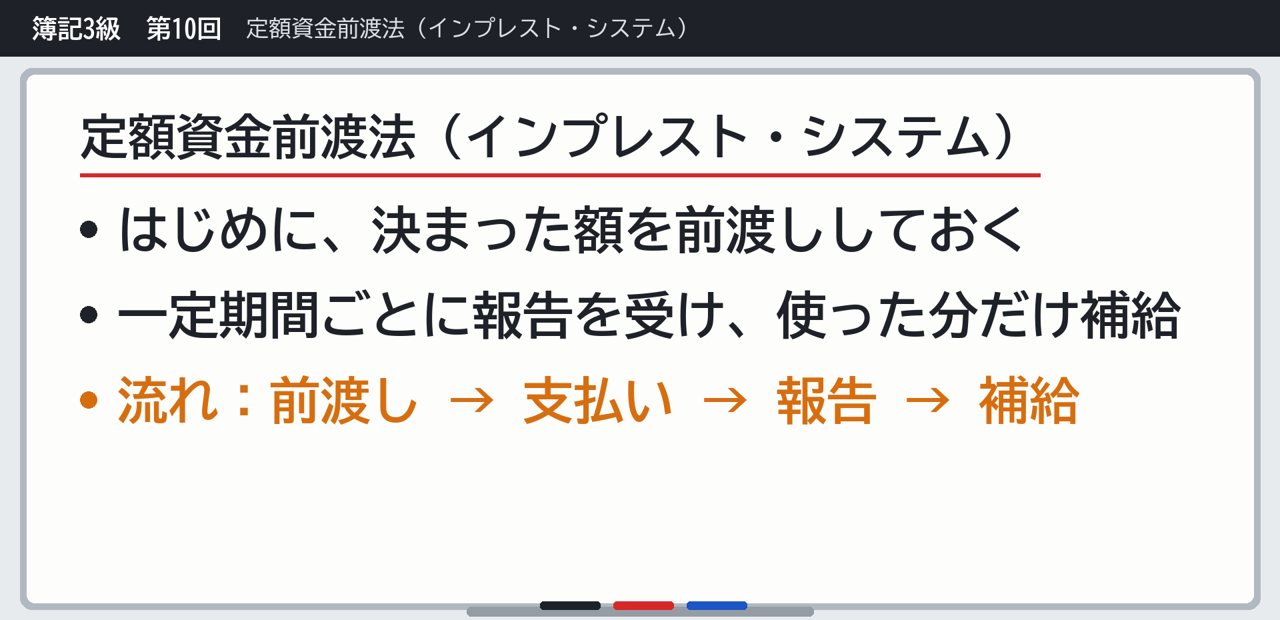
定額資金前渡法(インプレスト・システム)
3級では、定額資金前渡法という方法を学びます。
- はじめに、決まった額を小口現金係に渡しておく
- 会計係は、1週間や1か月ごとに、何にいくら使ったかの報告を受けて、使った分だけを補給する
流れは、前渡し → 支払い → 報告 → 補給の順です。
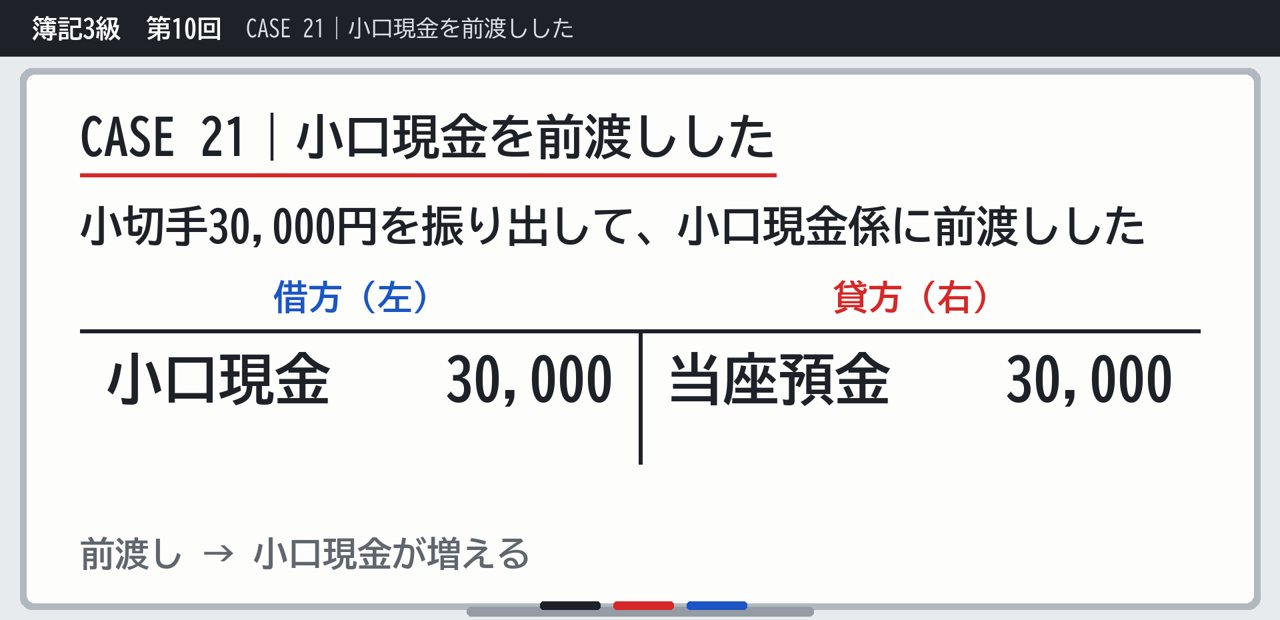
CASE 21|小口現金を前渡しした
会計係が、小切手30,000円を振り出して、小口現金係に渡しました。
小口現金が増えるので、左です。小切手を振り出したので、当座預金が減ります。右に書きます。
| 借方(左) | 貸方(右) |
|---|---|
| 小口現金 30,000 | 当座預金 30,000 |
CASE 22|小口現金係が支払った
小口現金係が、文房具代などを、小口現金で払いました。
でも、帳簿に記録するのは会計係です。小口現金係は、仕訳をしません。使った分をメモに残しておいて、あとで会計係に報告します。
ですから、この時点では、なんの仕訳もしません。「仕訳なし」です。
CASE 23|支払報告を受けた
週の終わりに、会計係が、小口現金係から使った分の報告を受けました。
- ボールペンやコピー用紙など、使うとなくなるものの代金 → 消耗品費 5,000円
- 来客用のお茶菓子など、どの勘定にもあてはまらない少額の費用 → 雑費 3,000円
- 切手代 → 通信費 2,000円
どれも費用なので、左に書きます。合計で10,000円を使ったので、小口現金を右に10,000円書いて減らします。
| 借方(左) | 貸方(右) |
|---|---|
| 消耗品費 5,000 | 小口現金 10,000 |
| 雑費 3,000 | |
| 通信費 2,000 |
CASE 24|使った分を補給した
次の週のはじめに、使った分の10,000円を、小切手を振り出して補給しました。
小口現金が増えるので、左です。当座預金は減るので、右です。
| 借方(左) | 貸方(右) |
|---|---|
| 小口現金 10,000 | 当座預金 10,000 |
これで、小口現金は、また30,000円に戻ります。
報告と補給が、同時のとき
報告を受けたときに、すぐ同じ額の小切手を振り出して補給することもあります。このときは、報告と補給の、2つの仕訳を合わせます。
費用は、さきほどと同じく左です。報告の右の小口現金と、補給の左の小口現金が、消し合います。右は、当座預金だけになります。
| 借方(左) | 貸方(右) |
|---|---|
| 消耗品費 5,000 | 当座預金 10,000 |
| 雑費 3,000 | |
| 通信費 2,000 |
僕の治療院では
僕の治療院では、細かい支払いも、基本的には全部記録しています。
問題に挑戦
今日のまとめ
- 前渡し:左に小口現金、右に当座預金
- 支払い:「仕訳なし」
- 報告:左に費用、右に小口現金
- 補給:左に小口現金、右に当座預金
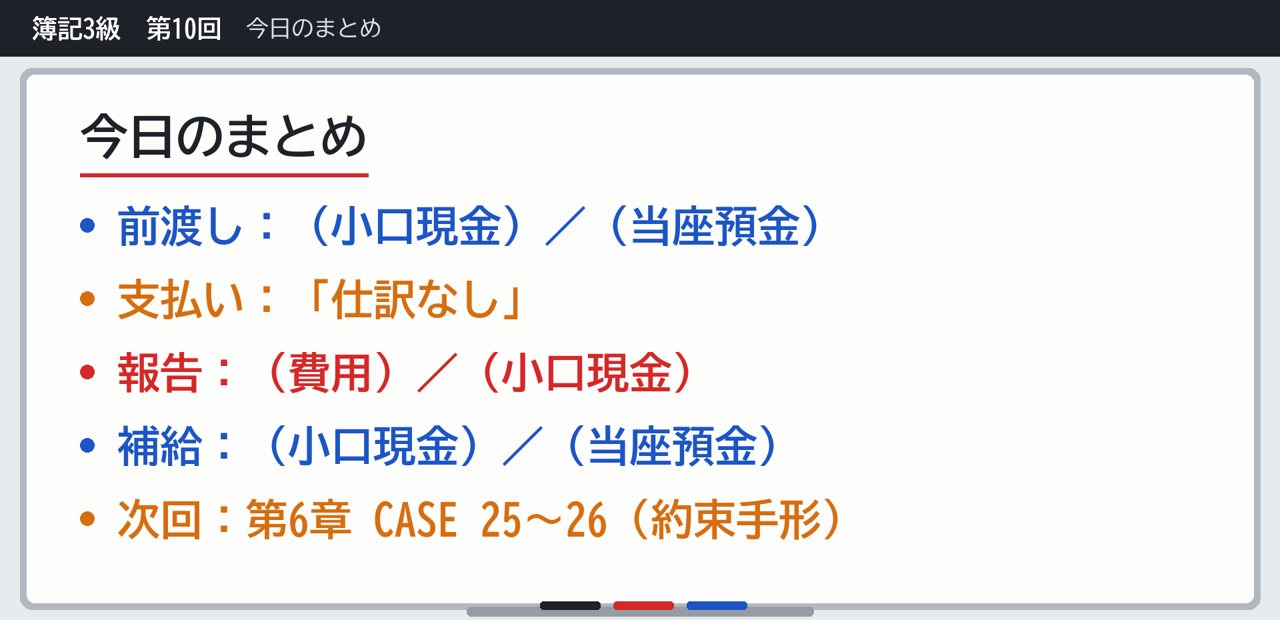
次回から第6章、手形に入ります。第6章 CASE 25〜26、約束手形を読んでいきます。僕も勉強しながら書いているので、間違いに気づいたら、動画のコメントで教えてください。
This Book
スッキリわかる 日商簿記3級 2026年度版(TAC出版・滝澤ななみ)Amazonアソシエイトのリンクです。Watch
小口現金の仕訳(定額資金前渡法)
動画は毎日18:00に更新しています。
一緒に、少しずつ進めていきましょう。
More
あわせて読みたい
資格学習 / 簿記3級 第11回
約束手形の仕訳(受取手形・支払手形)
約束手形を振り出したら支払手形(負債)、受け取ったら受取手形(資産)。支払期日に代金が動いたら、手形の勘定を反対側に書いて消します。掛けとの…
2026.11.14 / 4分で読めます
資格学習 / 簿記3級 第9回
小切手の振出しと当座借越
小切手を振り出したら当座預金が減り、自己振出小切手を受け取ったら当座預金が増えます。残高を超えて引き出しても当座預金の減少で書き、決算日の貸…
2026.11.12 / 4分で読めます
資格学習 / 簿記3級 第8回
普通預金・定期預金・当座預金の仕訳
普通預金・定期預金・当座預金はどれも資産で、預け入れたら左に書いて増やします。預金どうしでも勘定は分け、口座がいくつもあれば銀行名を入れるこ…
2026.11.11 / 3分で読めます