簿記3級 第8回
普通預金・定期預金・当座預金の仕訳
2026.11.11 / 3分で読めます
Contents
こんにちは、矢上真吾です。日商簿記3級を、僕も勉強しながら1回ずつ進めています。
今回は、TAC出版『スッキリわかる 日商簿記3級』の第4章、CASE 15〜17を読みました。普通預金口座・定期預金口座・当座預金口座に預け入れたときの仕訳です。
前回までの第3章は、現金の章でした。今回から第4章、預金の章に入ります。
最初に、今日の問題
それでも、預金の種類ごとに勘定を分けて書きます。そこを今回、一緒に読んでいきます。
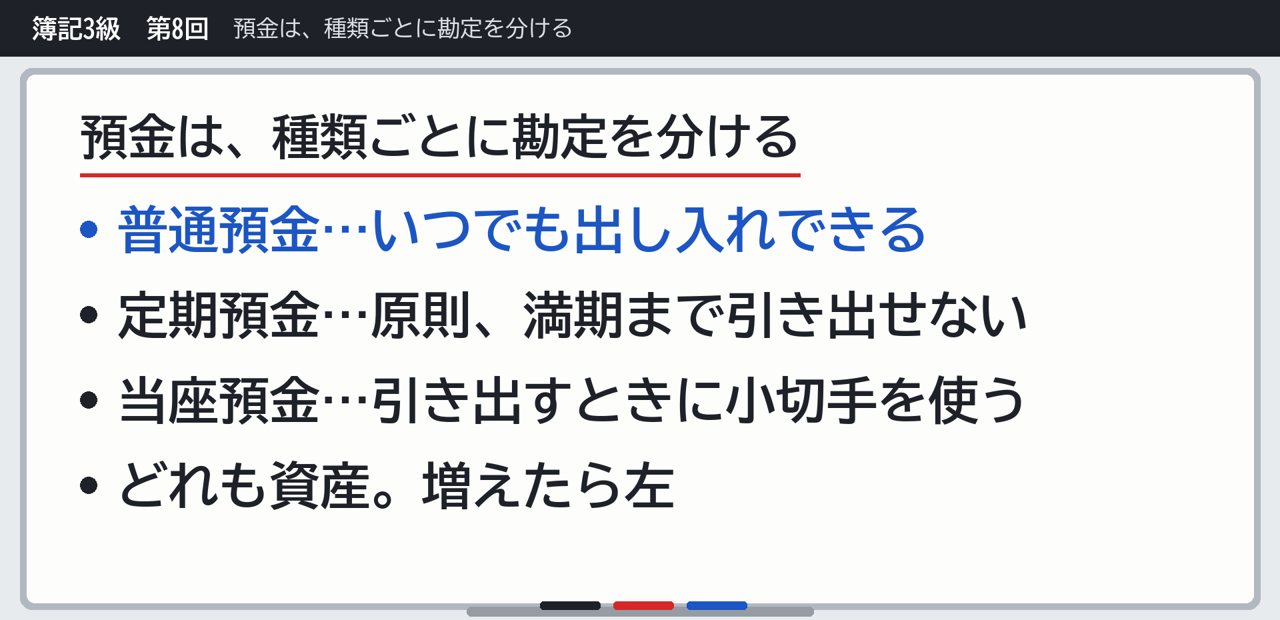
預金は、種類ごとに勘定を分ける
預金には、いくつか種類があります。
- 普通預金…いつでも出し入れできる
- 定期預金…引き出しは、原則として満期のときだけ
- 当座預金…引き出すときに小切手を使う
どれも、たくさんあるとうれしい、資産です。増えたら左、減ったら右に書きます。
CASE 15|普通預金に預け入れた
現金30,000円を、普通預金に預けました。
普通預金が増えるので、左に書きます。手元の現金は減るので、右に書きます。
| 借方(左) | 貸方(右) |
|---|---|
| 普通預金 30,000 | 現金 30,000 |
CASE 16|定期預金ってどんな預金?
- 預け入れは、いつでもできる
- 引き出しは、原則として満期のときだけ
- 預ける期間は、1か月・1年・5年など、いろいろある
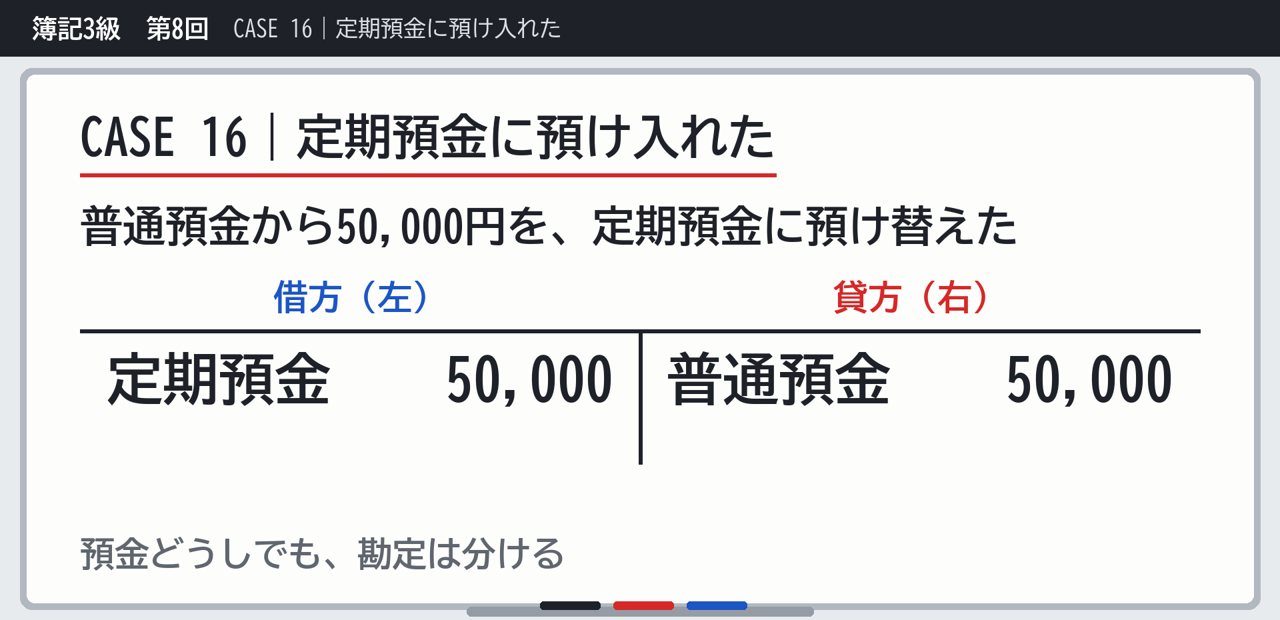
CASE 16|定期預金に預け入れた
普通預金から、50,000円を定期預金に預け入れました。
定期預金が増えるので、左に書きます。普通預金は減るので、右です。
| 借方(左) | 貸方(右) |
|---|---|
| 定期預金 50,000 | 普通預金 50,000 |
預金どうしでも、勘定は分けて書きます。「預金」とひとまとめにはしません。
口座がいくつもあるとき
ひとつの会社が、いくつもの銀行に、普通預金や定期預金の口座を持っていることがあります。このときは、勘定に銀行の名前を入れて、分けて書くことがあります。
たとえば「普通預金みなと銀行」「定期預金みなと銀行」のように書きます。
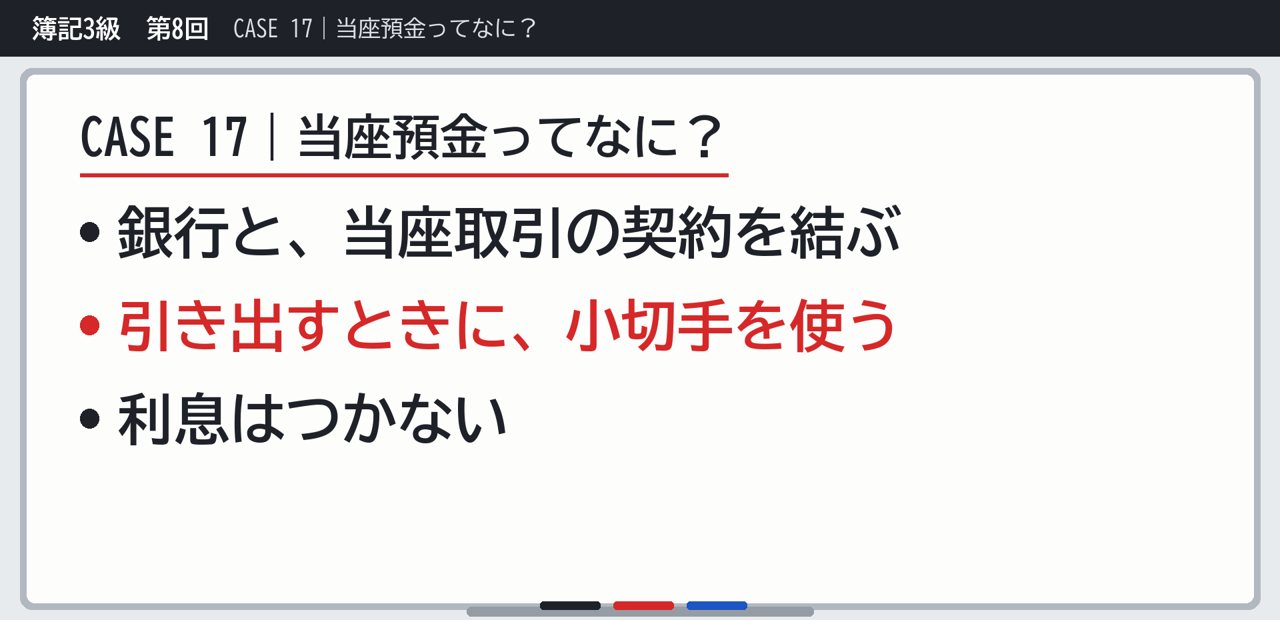
CASE 17|当座預金ってなに?
- 銀行と、当座取引の契約を結んで、口座を開く
- 引き出すときに、小切手を使う。支払いが多い会社が、小切手で払えるように開く
- 利息はつかない
CASE 17|当座預金に預け入れた
現金40,000円を、当座預金に預けました。
当座預金は資産なので、増えたら左です。現金は減るので、右です。
| 借方(左) | 貸方(右) |
|---|---|
| 当座預金 40,000 | 現金 40,000 |
定期預金と当座預金のちがい
どちらも「普通預金とはちがう預金」ですが、ちがうところを並べておきます。
| 定期預金 | 当座預金 | |
|---|---|---|
| 預け入れ | いつでもできる | 当座取引の契約を結んで口座を開く |
| 引き出し | 原則として満期のときだけ | 小切手を使う |
| ほかの特徴 | 期間は1か月・1年・5年など | 利息はつかない |
3つの預金を並べると
CASE 15〜17の仕訳は、形が同じです。
- 預け入れた預金が増える → 左
- 出したほう(現金や、別の預金)が減る → 右
ちがうのは、勘定の名前だけです。だからこそ、種類ごとに名前を分けて書くことが、今回のいちばんのポイントでした。
僕の治療院では
僕の治療院は小さいので、口座は普通預金だけです。
問題に挑戦
今日のまとめ
- 預金は、種類ごとに勘定を分ける
- どれも資産なので、預け入れたら、その預金を左に書いて増やす
- 定期預金は原則満期まで引き出せない、当座預金は小切手で引き出す
次回は第4章 CASE 18〜20、小切手を振り出したときと、当座借越を読んでいきます。僕も勉強しながら書いているので、間違いに気づいたら、動画のコメントで教えてください。
This Book
スッキリわかる 日商簿記3級 2026年度版(TAC出版・滝澤ななみ)Amazonアソシエイトのリンクです。Watch
普通預金・定期預金・当座預金の仕訳
動画は毎日18:00に更新しています。
一緒に、少しずつ進めていきましょう。
More
あわせて読みたい
資格学習 / 簿記3級 第9回
小切手の振出しと当座借越
小切手を振り出したら当座預金が減り、自己振出小切手を受け取ったら当座預金が増えます。残高を超えて引き出しても当座預金の減少で書き、決算日の貸…
2026.11.12 / 4分で読めます
資格学習 / 簿記3級 第7回
現金過不足の原因判明と雑損・雑益
現金過不足の原因がわかったら正しい勘定へ移し、決算日までわからなければ雑損(費用)・雑益(収益)にします。決算とは何か、現金過不足の一連の流…
2026.11.10 / 4分で読めます
資格学習 / 簿記3級 第6回
他人振出小切手と現金過不足の仕訳
他人が振り出した小切手は「現金」として扱い、受け取ったら現金を増やし、渡したら減らします。帳簿と実際の現金が合わないときは、現金過不足を使っ…
2026.11.09 / 4分で読めます