簿記3級 第11回
約束手形の仕訳(受取手形・支払手形)
2026.11.14 / 4分で読めます
Contents
こんにちは、矢上真吾です。日商簿記3級を、僕も勉強しながら1回ずつ進めています。
今回は、TAC出版『スッキリわかる 日商簿記3級』の第6章、CASE 25〜26を読みました。約束手形を振り出したとき、受け取ったときの仕訳です。
前回で、小口現金の第5章が終わりました。小口現金は、細かい支払いのために、係の人へ前もって渡しておくお金でした。ここまでは、現金や預金で、その場で払う話が中心でした。
でも、会社どうしの取引では、代金をあとで払う約束をすることがよくあります。その約束を紙に書いて渡すのが、今回の約束手形です。今回から第6章、手形と電子記録債権に入ります。
約束手形ってなに?
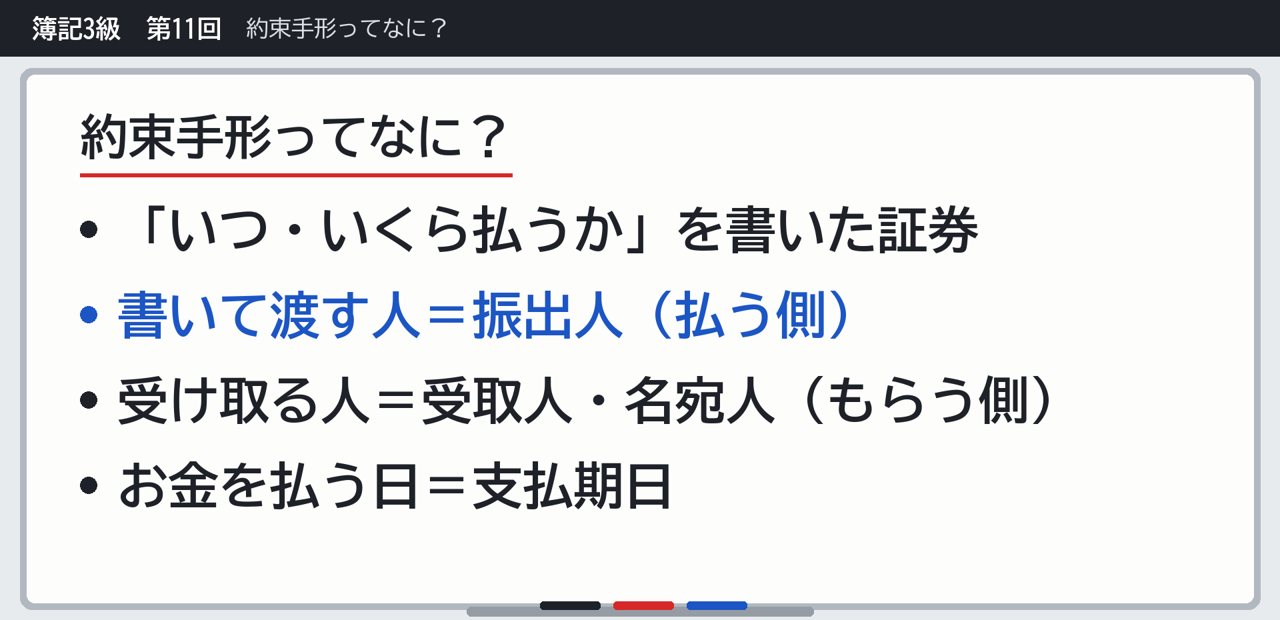
約束手形は、決まった日に、いくらを払うかという約束を書いた証券です。
- 手形を書いて渡すこと → 振り出す
- 振り出した人 → 振出人(お金を払う側)
- 手形を受け取る人 → 受取人、または名宛人(お金をもらう側)
- お金を払う日 → 支払期日。この日に、銀行の口座を通して代金が動く
掛けとのちがい
第2章で読んだ掛けも、あとで払う約束でした。掛けの場合、払う日は、取引の日からだいたい1か月あとです。
約束手形なら、払う日を、取引の日から2か月や3か月あとに決めることができます。ですから、掛けにするより、約束手形を振り出すほうが、支払いを先に延ばせます。
手形の勘定は2つ
- 受取手形=あとでお金をもらえる権利 → 資産
- 支払手形=あとでお金を払う義務 → 負債
資産が増えたら左、負債が増えたら右でした。手形も、このルールどおりに書きます。
CASE 25|約束手形を振り出した
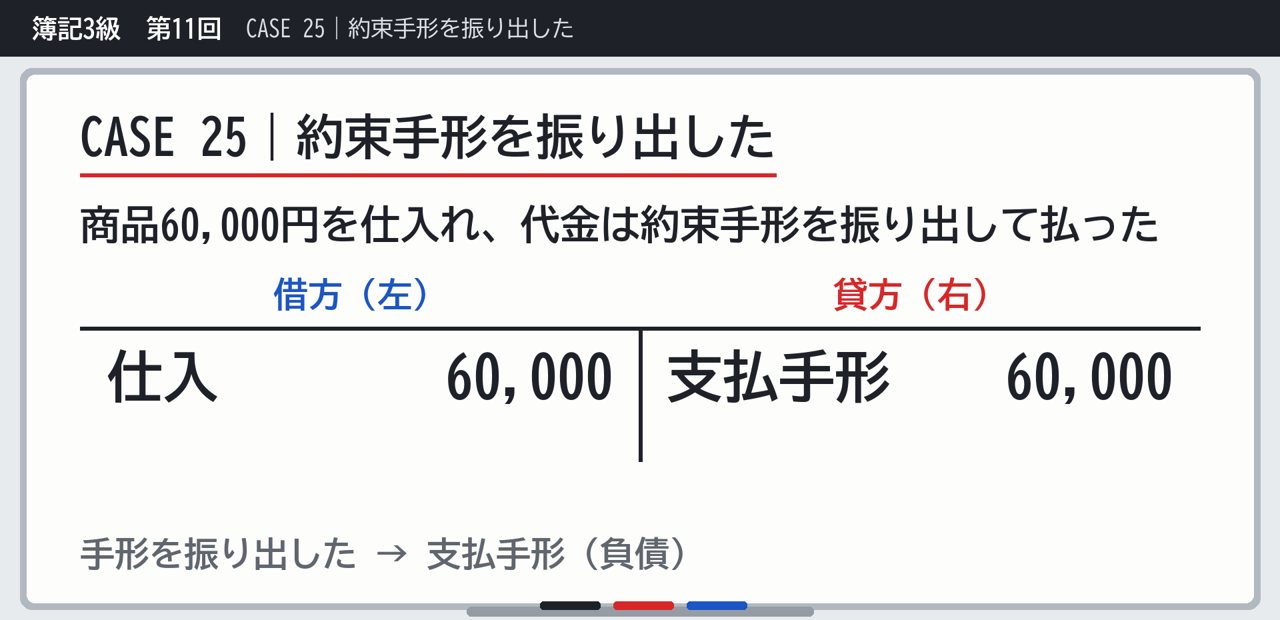
当社は、商品60,000円を仕入れました。代金は、約束手形を振り出して払いました。
商品を仕入れたので、左に仕入60,000円。代金は、手形を書いて渡したので、あとで払う義務が増えました。右に支払手形60,000円です。
| 借方(左) | 貸方(右) |
|---|---|
| 仕入 60,000 | 支払手形 60,000 |
CASE 25|支払期日がきた
支払期日がきて、手形の代金が、当座預金から払われました。
払う義務がなくなったので、左に支払手形。当座預金が減ったので、右に当座預金です。
| 借方(左) | 貸方(右) |
|---|---|
| 支払手形 60,000 | 当座預金 60,000 |
CASE 26|約束手形を受け取った
今度は、受け取る側です。当社は、商品80,000円を売りました。代金は、相手が振り出した約束手形で受け取りました。
あとでお金をもらえる権利が増えたので、左に受取手形。商品を売ったので、右に売上です。
| 借方(左) | 貸方(右) |
|---|---|
| 受取手形 80,000 | 売上 80,000 |
CASE 26|手形の代金が入った
支払期日になり、手形の代金が、当座預金に入りました。
当座預金が増えたので、左に当座預金。もらえる権利がお金に変わったので、なくなります。右に受取手形です。
| 借方(左) | 貸方(右) |
|---|---|
| 当座預金 80,000 | 受取手形 80,000 |
同じ手形を、両方から見る
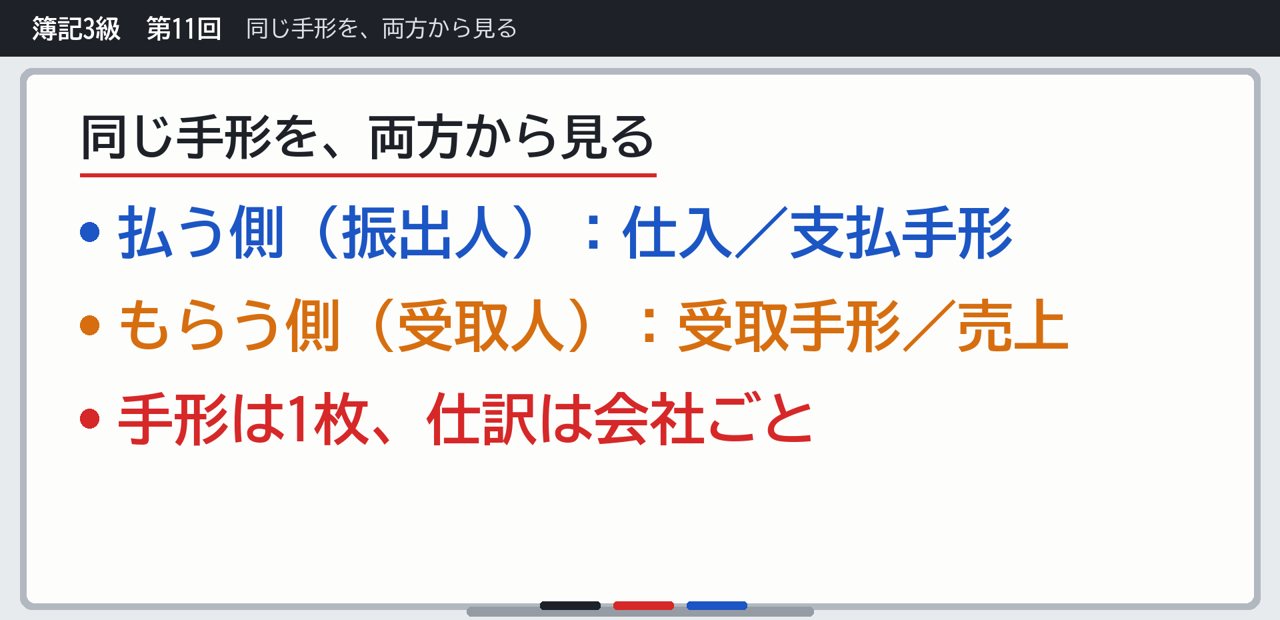
- 払う側(振出人):仕入/支払手形
- もらう側(受取人):受取手形/売上
手形は1枚でも、仕訳は、それぞれの会社の目線で書きます。問題を読んだら、まず、当社がどちらの立場かを確かめます。
取引の流れを、時間の順に
- 商品を売り買いして、払う側が約束手形を渡す
- 支払期日までは、払う側には支払手形、もらう側には受取手形が残る
- 支払期日に、銀行の口座で代金が動いて、どちらの手形の勘定も消える
ひとつの手形で、仕訳は2回書くことになります。
たとえるなら、約束手形は、日付と金額を書いた「あとで払います」という約束の紙です。渡した側は、払う約束を背負うので負債。受け取った側は、もらう権利を持つので資産です。
問題に挑戦
間違えやすいところ
- 「振り出した」と書いてあれば、当社が払う側 → 支払手形
- 「受け取った」と書いてあれば、当社がもらう側 → 受取手形
振出人や名宛人という呼び名は、覚えていなくても大丈夫です。振り出した側か、受け取った側かがわかれば、仕訳は書けます。
今日のまとめ
- 振り出した → 支払手形(負債)
- 受け取った → 受取手形(資産)
- 支払期日 → 手形の勘定を反対側に書いて消す
次回は、手形の電子版、電子記録債権です。第6章 CASE 27〜29を読んでいきます。僕も勉強しながら書いているので、間違いに気づいたら、動画のコメントで教えてください。
This Book
スッキリわかる 日商簿記3級 2026年度版(TAC出版・滝澤ななみ)Amazonアソシエイトのリンクです。Watch
約束手形の仕訳(受取手形・支払手形)
動画は毎日18:00に更新しています。
一緒に、少しずつ進めていきましょう。
More
あわせて読みたい
資格学習 / 簿記3級 第12回
電子記録債権・電子記録債務の仕訳(発生と消滅)
電子記録債権は、手形や売掛金の問題点をなくした新しい債権。発生したら売掛金・買掛金を電子記録債権(資産)・電子記録債務(負債)に置きかえ、払…
2026.11.15 / 5分で読めます
資格学習 / 簿記3級 第10回
小口現金の仕訳(定額資金前渡法)
こまかい支払いのための小口現金を、定額資金前渡法(インプレスト・システム)で、前渡し→支払い(仕訳なし)→報告→補給の順に仕訳します。報告と…
2026.11.13 / 3分で読めます
資格学習 / 簿記3級 第9回
小切手の振出しと当座借越
小切手を振り出したら当座預金が減り、自己振出小切手を受け取ったら当座預金が増えます。残高を超えて引き出しても当座預金の減少で書き、決算日の貸…
2026.11.12 / 4分で読めます