簿記3級 第9回
小切手の振出しと当座借越
2026.11.12 / 4分で読めます
Contents
こんにちは、矢上真吾です。日商簿記3級を、僕も勉強しながら1回ずつ進めています。
今回は、TAC出版『スッキリわかる 日商簿記3級』の第4章、CASE 18〜20を読みました。小切手を振り出したとき、当座預金の残高を超えて引き出したとき、決算日に当座預金が貸方残高のときの仕訳です。これで第4章は終わりです。
前回は、普通預金・定期預金・当座預金に預け入れたときを読みました。当座預金は、引き出すときに小切手を使う預金でした。今回は、その小切手を実際に使う場面です。
最初に、今日の問題
CASE 18|小切手を振り出した
買掛金60,000円を、小切手を振り出して払いました。
払う義務がなくなるので、買掛金を左に書いて減らします。小切手を振り出したら、当座預金が減ります。右に書きます。
| 借方(左) | 貸方(右) |
|---|---|
| 買掛金 60,000 | 当座預金 60,000 |
小切手を受け取った相手は、それを銀行に持っていき、現金を受け取ります。そのお金は、振り出した会社の当座預金から引き出されます。そこで、振り出したときに、当座預金を減らします。
CASE 18|自分の小切手を受け取った
自分の会社が振り出した小切手を、自己振出小切手といいます。
売掛金30,000円の回収で、前に自分が振り出した小切手を受け取りました。振り出したときに当座預金を減らしていたので、その反対で、当座預金を増やします。左です。売掛金は回収したので、右に書いて減らします。
| 借方(左) | 貸方(右) |
|---|---|
| 当座預金 30,000 | 売掛金 30,000 |
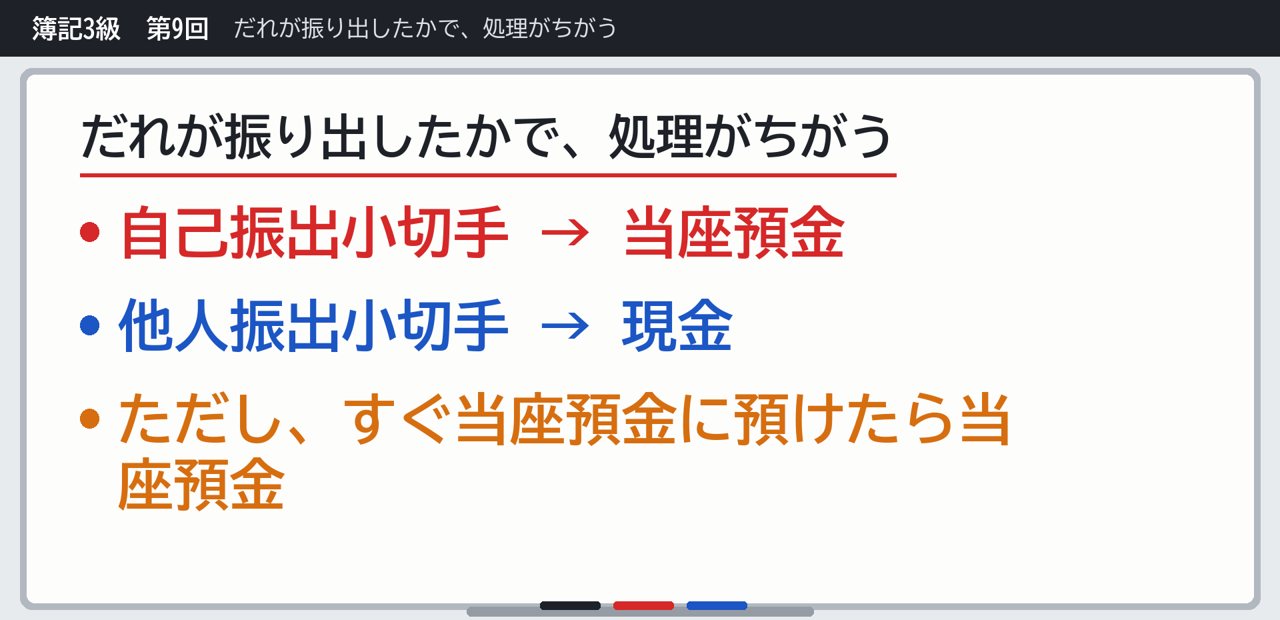
だれが振り出したかで、処理がちがう
- 自己振出小切手 → 当座預金
- 他人振出小切手 → 現金(CASE 11で読んだとおり)
- ただし、受け取った他人振出小切手を、ただちに当座預金に預け入れたときは、当座預金
CASE 18|受け取った小切手を、すぐ預けた
売掛金20,000円を、他人振出小切手で受け取って、ただちに当座預金に預け入れました。この場合は、現金を通さずに、当座預金を左に書きます。右は、売掛金です。
| 借方(左) | 貸方(右) |
|---|---|
| 当座預金 20,000 | 売掛金 20,000 |
CASE 19|当座借越ってなに?
ふつう、当座預金の残高を超えて、引き出すことはできません。
でも、銀行と当座借越契約を結んでおくと、決めた金額までは、残高を超えて引き出せます。この上限を、借越限度額といいます。残高を超えて引き出すことを、当座借越といいます。
そして、残高を超えて引き出したときも、仕訳は当座預金の減少で書きます。
CASE 19|残高を超えて振り出した
当座預金の残高は30,000円。借越限度額100,000円の当座借越契約を結んでいます。そこへ、買掛金50,000円を、小切手を振り出して払いました。
買掛金を左に書きます。右は、当座預金50,000円です。残高を超えた分も、当座預金の減少で書きます。
| 借方(左) | 貸方(右) |
|---|---|
| 買掛金 50,000 | 当座預金 50,000 |
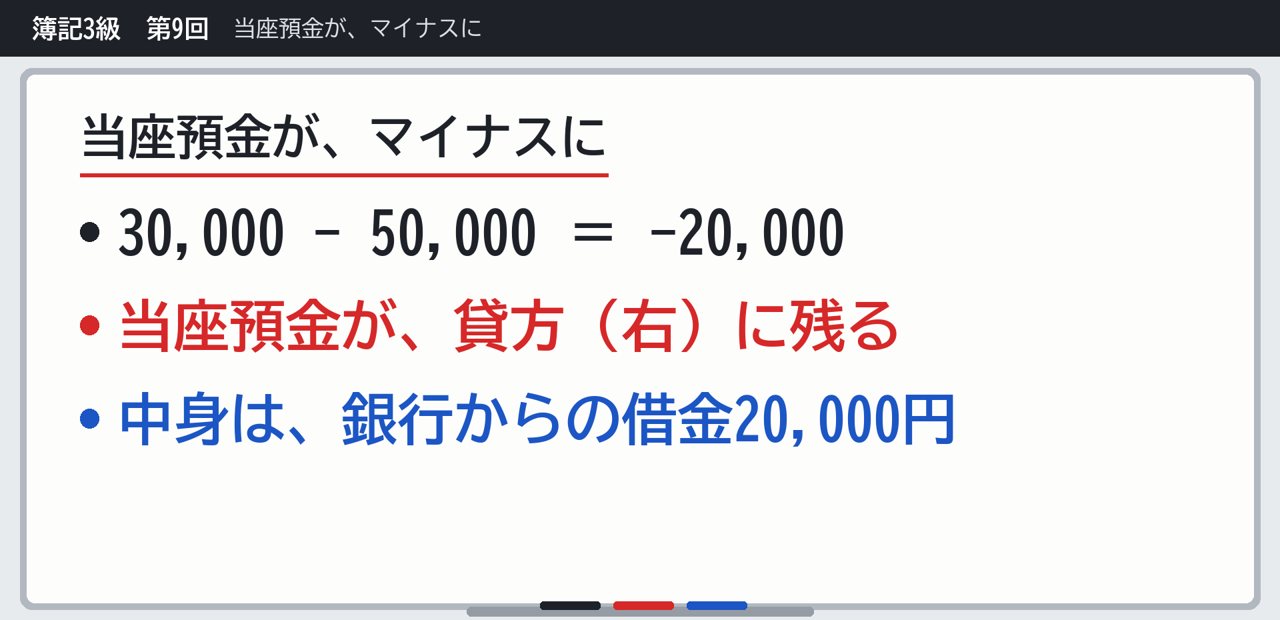
30,000円から50,000円を引くと、マイナス20,000円です。当座預金は、右に20,000円残ります。これを、貸方残高といいます。中身は、銀行から20,000円借りている状態です。
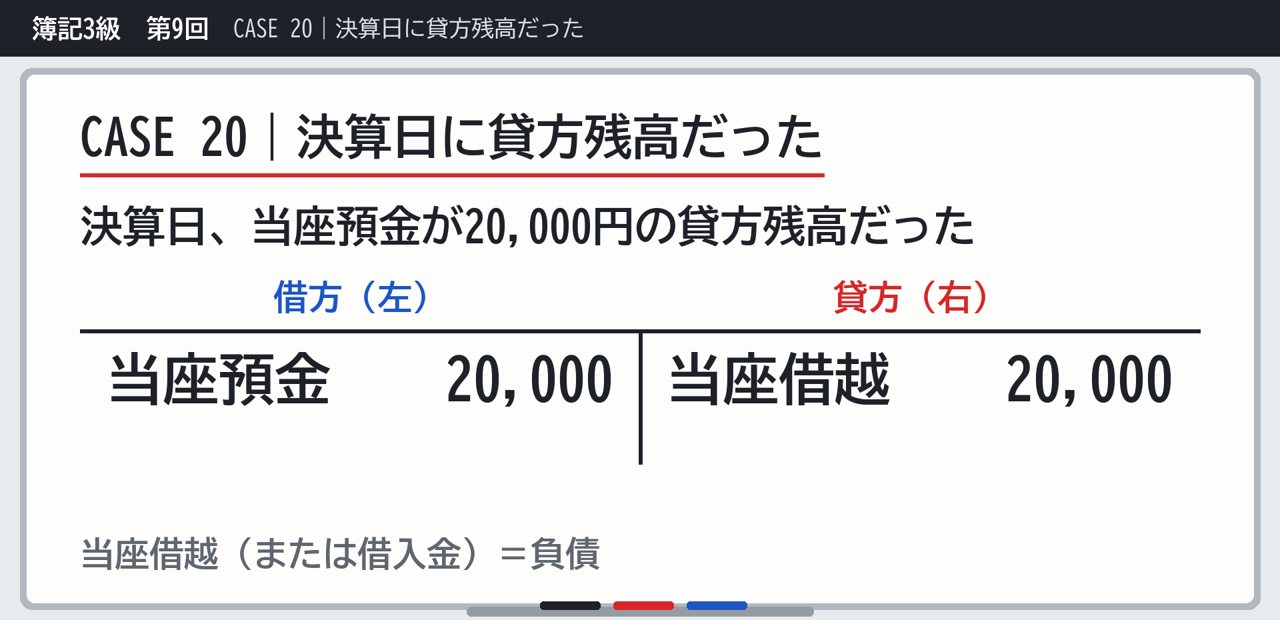
CASE 20|決算日に貸方残高だった
決算日に、当座預金が右に20,000円残っていました。このままでは、資産の当座預金が、マイナスに見えてしまいます。
そこで、左に当座預金を書いて、ゼロにします。右には、当座借越という負債を書きます。銀行から借り入れているのと同じなので、負債です。借入金で書くこともあります。どちらを使うかは、問題文の指示にしたがいます。
| 借方(左) | 貸方(右) |
|---|---|
| 当座預金 20,000 | 当座借越 20,000 |
このように、ある勘定の金額を、別の勘定に移すことを、振り替える、といいます。ここでは、右に残った当座預金を、当座借越に振り替えました。
翌期のはじめ|元に戻す
次の期のはじめ、翌期首には、前の期の決算日に書いた仕訳を逆にして、元に戻します。これを、再振替仕訳といいます。
| 借方(左) | 貸方(右) |
|---|---|
| 当座借越 20,000 | 当座預金 20,000 |
僕の治療院では
僕の治療院には、小切手や当座預金は、ありません。
問題に挑戦
第4章のおさらい
- 預金は、種類ごとに勘定を分ける
- 受け取った小切手は、自己振出なら当座預金、他人振出なら現金
- 小切手を振り出したら、当座預金が減る
- 決算日に貸方残高なら、当座借越か借入金に振り替える
今日のまとめ
- 小切手を振り出したら、当座預金を減らす
- 自己振出 → 当座預金、他人振出 → 現金
- 残高を超えても、当座預金の減少で書く
- 決算日の貸方残高 → 当座借越か借入金
次回から第5章、小口現金に入ります。第5章 CASE 21〜24を読んでいきます。僕も勉強しながら書いているので、間違いに気づいたら、動画のコメントで教えてください。
This Book
スッキリわかる 日商簿記3級 2026年度版(TAC出版・滝澤ななみ)Amazonアソシエイトのリンクです。Watch
小切手の振出しと当座借越
動画は毎日18:00に更新しています。
一緒に、少しずつ進めていきましょう。
More
あわせて読みたい
資格学習 / 簿記3級 第10回
小口現金の仕訳(定額資金前渡法)
こまかい支払いのための小口現金を、定額資金前渡法(インプレスト・システム)で、前渡し→支払い(仕訳なし)→報告→補給の順に仕訳します。報告と…
2026.11.13 / 3分で読めます
資格学習 / 簿記3級 第8回
普通預金・定期預金・当座預金の仕訳
普通預金・定期預金・当座預金はどれも資産で、預け入れたら左に書いて増やします。預金どうしでも勘定は分け、口座がいくつもあれば銀行名を入れるこ…
2026.11.11 / 3分で読めます
資格学習 / 簿記3級 第7回
現金過不足の原因判明と雑損・雑益
現金過不足の原因がわかったら正しい勘定へ移し、決算日までわからなければ雑損(費用)・雑益(収益)にします。決算とは何か、現金過不足の一連の流…
2026.11.10 / 4分で読めます