簿記3級 第7回
現金過不足の原因判明と雑損・雑益
2026.11.10 / 4分で読めます
Contents
こんにちは、矢上真吾です。日商簿記3級を、僕も勉強しながら1回ずつ進めています。
今回は、TAC出版『スッキリわかる 日商簿記3級』の第3章、CASE 13〜14を読みました。現金過不足の原因が判明したとき、決算日まで判明しなかったときの仕訳です。これで第3章は終わりです。
前回は、帳簿と実際の現金がずれたら、帳簿を実際に合わせて、反対側に「現金過不足」を書く、までを読みました。今回は、その現金過不足のその後です。
最初に、今日の問題
CASE 13|足りなかった原因がわかった
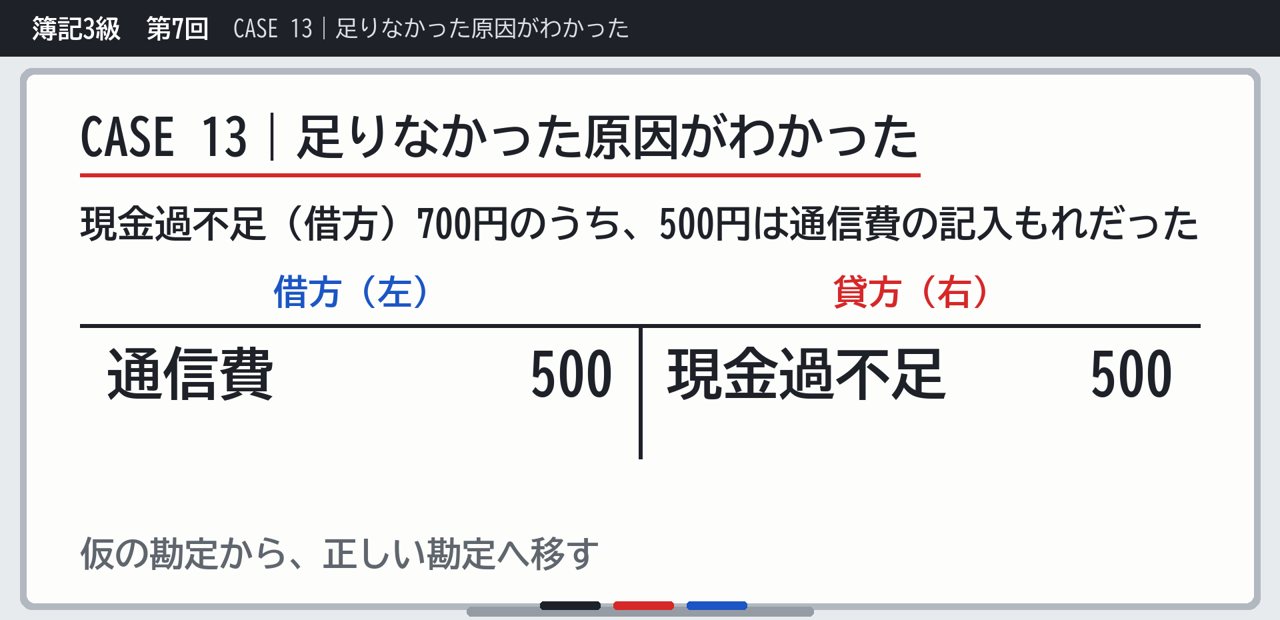
前に、現金が700円足りなくて、現金過不足を左(借方)に書いていました。そのうち500円は、電話代の通信費の記入もれだったとわかりました。
正しい勘定は、通信費です。費用なので、左に書きます。仮に置いていた現金過不足は、右に書いて、その分だけ消します。
| 借方(左) | 貸方(右) |
|---|---|
| 通信費 500 | 現金過不足 500 |
CASE 13のポイント
現金過不足は、前に書いた側の反対に書いて、消していきます。
この例では、700円のうち500円がわかりました。残りの200円は、原因がわからないまま、残っています。
CASE 13|多かった原因がわかった
今度は、現金が多かったときです。前に右に書いていた現金過不足400円の原因は、売掛金を受け取ったのに、記入もれしていたことでした。
現金過不足は右にあるので、左に書いて消します。受け取る権利がなくなったので、売掛金を右に書いて減らします。
| 借方(左) | 貸方(右) |
|---|---|
| 現金過不足 400 | 売掛金 400 |
CASE 14|決算とは
会社は、ふつう1年に1度、締め日を決めて、その間のもうけや、資産と負債の様子をまとめます。この締め日を、決算日といいます。
- 決算日の手続き → 決算手続
- 決算日に行う仕訳 → 決算整理
3級で学ぶ決算の手続きは、全部で9個あります。現金過不足の処理は、そのひとつです。決算編で、もう一度出てきます。
CASE 14|決算日まで、原因がわからない
現金過不足は、原因がわかるまでの、一時的な勘定です。原因がわからないからといって、ずっと帳簿に残しておくことは、できません。
- 決算日まで原因不明の、足りなかった分 → 雑損(費用)
- 決算日まで原因不明の、多かった分 → 雑益(収益)
CASE 14|原因不明の不足 → 雑損
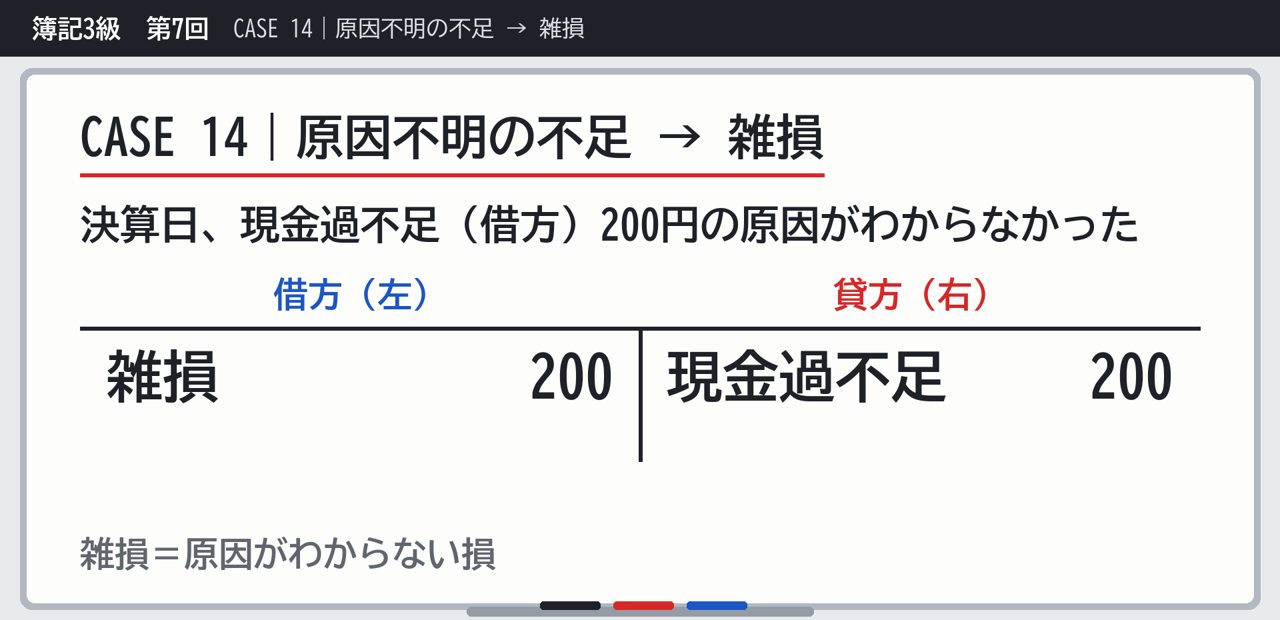
さきほどの例の、残りの200円です。決算日まで、原因がわかりませんでした。
足りなかった分なので、雑損という費用にします。費用は左です。現金過不足は左にあったので、右に書いて、ゼロにします。
| 借方(左) | 貸方(右) |
|---|---|
| 雑損 200 | 現金過不足 200 |
CASE 14|原因不明の過剰 → 雑益
逆に、現金過不足が右に300円残っていたら、左に書いて消します。反対の右には、雑益を書きます。原因がわからないまま、多かった分の収益です。
| 借方(左) | 貸方(右) |
|---|---|
| 現金過不足 300 | 雑益 300 |
CASE 14のポイント
- 名前に「損」がつけば費用、「益」がつけば収益
- 本の例では「雑損にする」と書いてあるが、試験では、雑損か雑益かを自分で決める。現金過不足が、どちらの側に残っているかを見る
- 現金過不足を消したあと、左が空けば費用の雑損、右が空けば収益の雑益
僕の治療院では
僕の治療院で考えると、お金が合わない原因は、計算間違いが多いかなと思います。おつりの渡し間違いは、たぶん、今までしたことはないです。
問題に挑戦
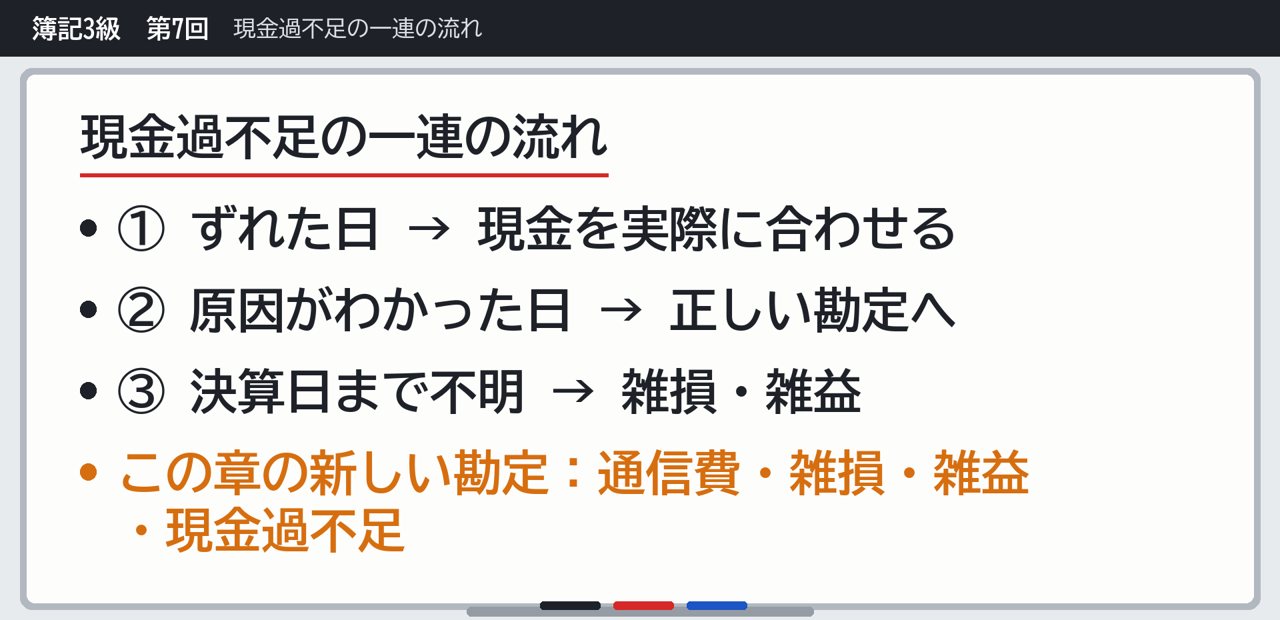
現金過不足の一連の流れ
ここで、現金過不足の流れを、おさらいします。
- ずれた日:帳簿の現金を実際に合わせ、反対側に現金過不足
- 原因がわかった日:正しい勘定で処理し、現金過不足を減らす
- 決算日まで不明:現金過不足を減らし、雑損か雑益に
この章で新しく出てきた勘定は、通信費・雑損・雑益・現金過不足です。
今日のまとめ
- 原因がわかったら、正しい勘定へ移す
- 不明の不足 → 雑損/不明の過剰 → 雑益
- 現金過不足は、反対側に書いて消す
次回から第4章、預金に入ります。第4章 CASE 15〜17、普通預金・定期預金・当座預金に預け入れたときを読んでいきます。僕も勉強しながら書いているので、間違いに気づいたら、動画のコメントで教えてください。
This Book
スッキリわかる 日商簿記3級 2026年度版(TAC出版・滝澤ななみ)Amazonアソシエイトのリンクです。Watch
現金過不足の原因判明と雑損・雑益
動画は毎日18:00に更新しています。
一緒に、少しずつ進めていきましょう。
More
あわせて読みたい
資格学習 / 簿記3級 第8回
普通預金・定期預金・当座預金の仕訳
普通預金・定期預金・当座預金はどれも資産で、預け入れたら左に書いて増やします。預金どうしでも勘定は分け、口座がいくつもあれば銀行名を入れるこ…
2026.11.11 / 3分で読めます
資格学習 / 簿記3級 第6回
他人振出小切手と現金過不足の仕訳
他人が振り出した小切手は「現金」として扱い、受け取ったら現金を増やし、渡したら減らします。帳簿と実際の現金が合わないときは、現金過不足を使っ…
2026.11.09 / 4分で読めます
資格学習 / 簿記3級 第5回
仕入諸掛り・売上諸掛りの仕訳(発送費)
仕入れるときの引取運賃は仕入に含め、売るときの送料は発送費(費用)で処理します。送料込みの売上と「当社負担」の指示の違い、第2章のおさらいつ…
2026.10.30 / 3分で読めます