簿記3級 第6回
他人振出小切手と現金過不足の仕訳
2026.11.09 / 4分で読めます
Contents
こんにちは、矢上真吾です。日商簿記3級を、僕も勉強しながら1回ずつ進めています。
今回は、TAC出版『スッキリわかる 日商簿記3級』の第3章、CASE 11〜12を読みました。他人振出小切手を受け取ったときの仕訳と、現金の帳簿残高と実際有高が異なるときの仕訳です。
前回までの第2章は、商品の売り買いでした。今回から第3章、現金の章に入ります。
最初に、今日の問題
どう書くのかを、今回一緒に読んでいきます。
簿記の「現金」に入るもの
簿記でいう現金は、紙幣や硬貨だけではありません。銀行などに持っていけば、すぐお金に換えられるものも、現金として扱います。
- 他人振出小切手(ほかの人が振り出した小切手)
- 送金小切手(送金のために銀行が振り出すもの)
- 普通為替証書(郵便局で扱うもの)
これらをまとめて、通貨代用証券といいます。
小切手ってなに?
小切手は、現金の代わりに使う、支払いの手段です。小切手に金額などを書いて、相手に渡すことを、振り出す、といいます。
受け取った人は、その小切手を銀行に持っていくと、現金に換えてもらえます。だから、他人が振り出した小切手は、現金と同じに扱います。
CASE 11|他人振出小切手を受け取った
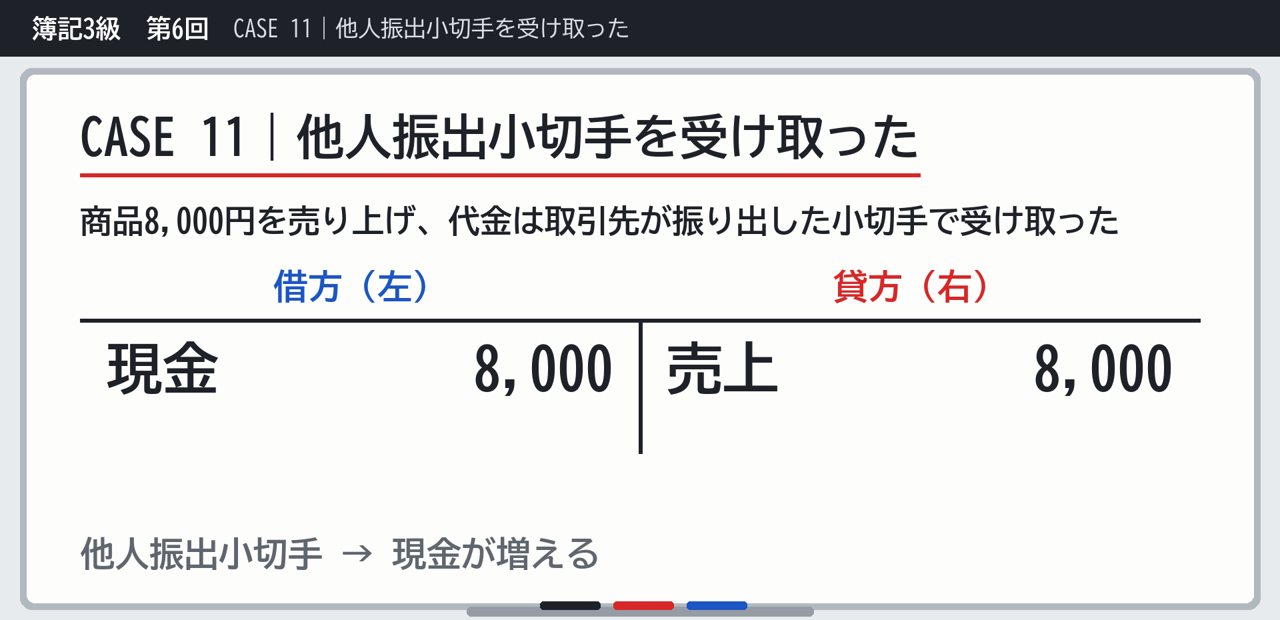
文具店が、商品8,000円を売り上げて、代金は取引先が振り出した小切手で受け取りました。
商品を売り上げたので、右に売上。受け取った他人振出小切手は、現金として扱います。現金は資産なので、増えたら左です。
| 借方(左) | 貸方(右) |
|---|---|
| 現金 8,000 | 売上 8,000 |
CASE 11|その小切手で支払った
現金と同じなので、受け取った他人振出小切手で、支払いもできます。商品6,000円を仕入れて、持っていた他人振出小切手6,000円で支払いました。
仕入れたので、左に仕入。他人振出小切手を渡したので、現金が減ったとして、右に現金を書きます。
| 借方(左) | 貸方(右) |
|---|---|
| 仕入 6,000 | 現金 6,000 |
CASE 11のポイント
- 「小切手」という名前の勘定は使わない。受け取ったら現金が増える、渡したら現金が減る
- 自分の会社が振り出した小切手は、処理がちがう。これはCASE 18で読む
CASE 12|帳簿と実際の現金が合わない
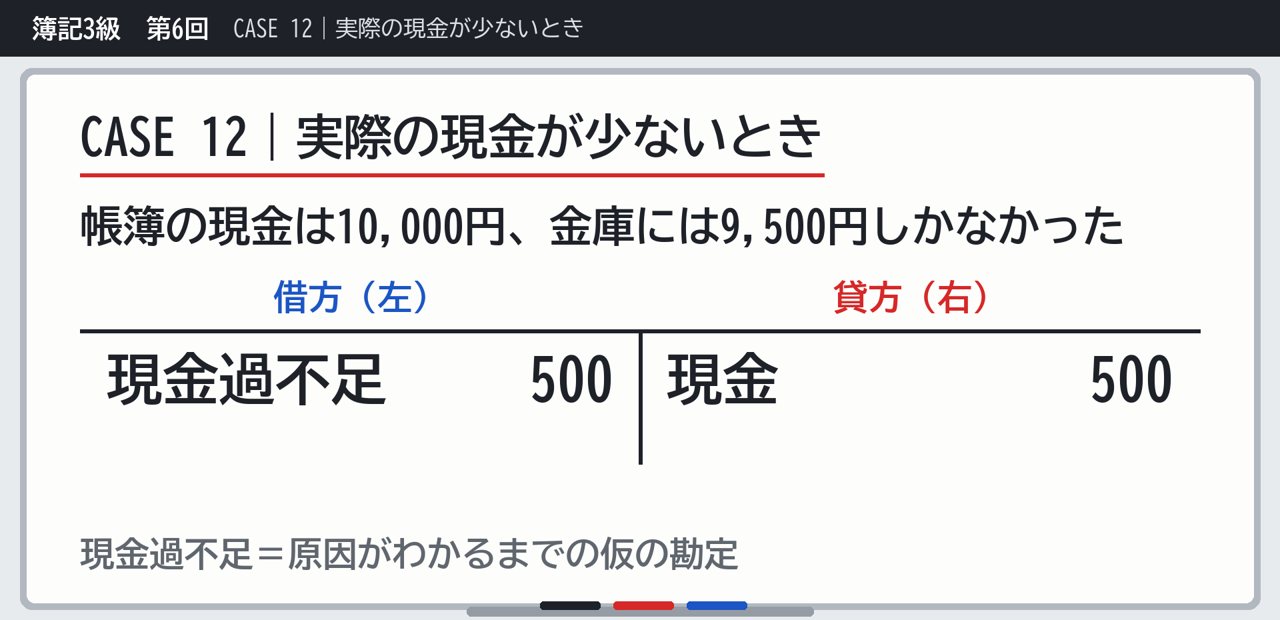
- 帳簿残高=帳簿の上で、計算するとあるはずの現金
- 実際有高=金庫や財布に、実際にある現金
会社では、この2つが合っているかを、定期的にたしかめます。合わなければ、帳簿残高のほうを、実際有高に合わせて直します。
このときの相手の勘定は、現金過不足です。多すぎるの「過」と、足りないの「不足」を、あわせた名前です。
CASE 12|実際の現金が少ないとき
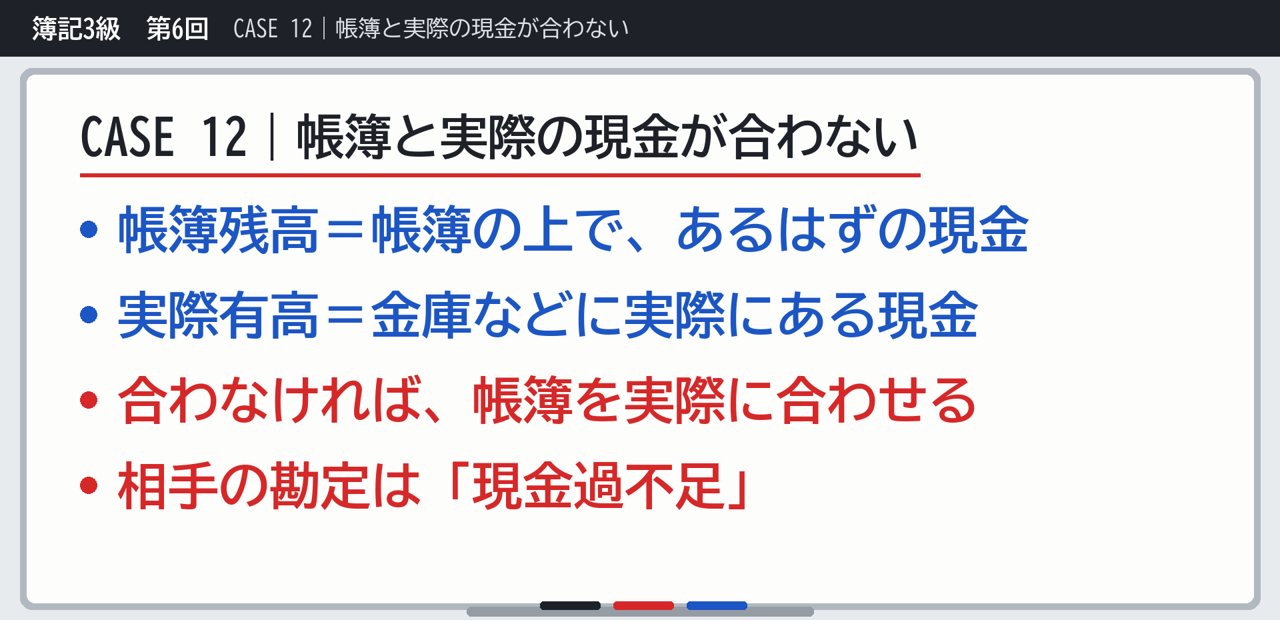
帳簿の現金は10,000円。金庫には、9,500円しかありませんでした。
帳簿の現金を500円減らして、実際に合わせます。現金が減るので、右に書きます。反対側の左には、現金過不足を書きます。原因がわかるまでの、仮の置き場所です。
| 借方(左) | 貸方(右) |
|---|---|
| 現金過不足 500 | 現金 500 |
CASE 12|実際の現金が多いとき
今度は逆です。帳簿は10,000円。金庫には、10,300円ありました。
帳簿の現金を300円増やすので、現金を左に書きます。反対側の右に、現金過不足を書きます。
| 借方(左) | 貸方(右) |
|---|---|
| 現金 300 | 現金過不足 300 |
僕の治療院では
先日、僕の治療院で、あはき法の広告について指摘を受けました。改めて、関係法規や会計など、バックヤードと呼ばれるところは、しっかりしないといけないと思いました。
レジ締めでお金が合わないときは、地獄です。合わせるまで、帰れません。
問題に挑戦
今日のまとめ
- 他人振出小切手 → 現金として扱う。受け取ったら現金を増やし、支払ったら減らす
- ずれたら、帳簿を実際に合わせる
- 反対側は「現金過不足」
次回は第3章 CASE 13〜14、現金過不足の原因がわかったときと、わからないまま決算をむかえたときを読んでいきます。僕も勉強しながら書いているので、間違いに気づいたら、動画のコメントで教えてください。
This Book
スッキリわかる 日商簿記3級 2026年度版(TAC出版・滝澤ななみ)Amazonアソシエイトのリンクです。Watch
他人振出小切手と現金過不足の仕訳
動画は毎日18:00に更新しています。
一緒に、少しずつ進めていきましょう。
More
あわせて読みたい
資格学習 / 簿記3級 第7回
現金過不足の原因判明と雑損・雑益
現金過不足の原因がわかったら正しい勘定へ移し、決算日までわからなければ雑損(費用)・雑益(収益)にします。決算とは何か、現金過不足の一連の流…
2026.11.10 / 4分で読めます
資格学習 / 簿記3級 第5回
仕入諸掛り・売上諸掛りの仕訳(発送費)
仕入れるときの引取運賃は仕入に含め、売るときの送料は発送費(費用)で処理します。送料込みの売上と「当社負担」の指示の違い、第2章のおさらいつ…
2026.10.30 / 3分で読めます
資格学習 / 簿記3級 第4回
クレジット払いの売上と返品の仕訳
カード払いで売ったらクレジット売掛金(資産)、信販会社への決済手数料は支払手数料(費用)。返品は仕入戻し・売上戻りで、元の仕訳の左右を逆にし…
2026.10.29 / 3分で読めます