簿記3級 第5回
仕入諸掛り・売上諸掛りの仕訳(発送費)
2026.10.30 / 3分で読めます
Contents
こんにちは、矢上真吾です。日商簿記3級を、僕も勉強しながら1回ずつ進めています。
今回は、TAC出版『スッキリわかる 日商簿記3級』の第2章、CASE 9〜10を読みました。仕入諸掛り(当社負担)と、売上諸掛りの仕訳です。これで第2章は終わりです。
前回は、クレジット払いと返品を読みました。今回は、商品の売り買いのときにかかる運賃や送料を、どう書くかです。最後に、第2章のおさらいもしておきます。
「諸掛り」ってなに?
諸掛りは、商品の売り買いにかかる、運賃や保険料などの費用のことです。
- 仕入れるときにかかる → 仕入諸掛り
- 売るときにかかる → 売上諸掛り
CASE 9|仕入諸掛り(当社負担)
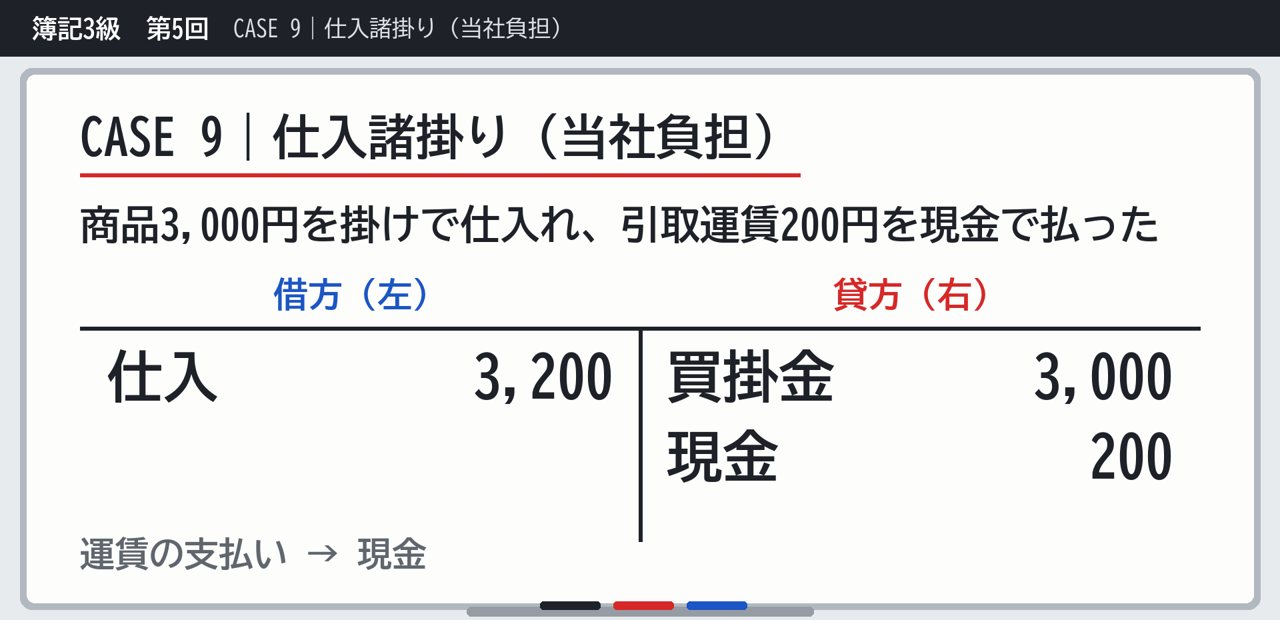
商品3,000円を、掛けで仕入れました。運送会社への引取運賃200円は、現金で払いました。
ポイントは、運賃を仕入に含めることです。仕入は、3,000+200で3,200円になります。商品の代金は掛けなので、右に買掛金3,000円。運賃は現金で払ったので、右に現金200円です。
| 借方(左) | 貸方(右) |
|---|---|
| 仕入 3,200 | 買掛金 3,000 |
| 現金 200 |
CASE 9のポイント
仕入れるためにかかった運賃は、商品を手に入れるための費用です。だから、仕入原価に含めます。
運送費のような、別の勘定は使いません。仕入に足すだけです。
左右の金額も確かめておきます。左は仕入3,200円。右は買掛金3,000円と現金200円で、合わせて3,200円です。左右の金額は、ちゃんと同じになります。
CASE 10|売上諸掛り
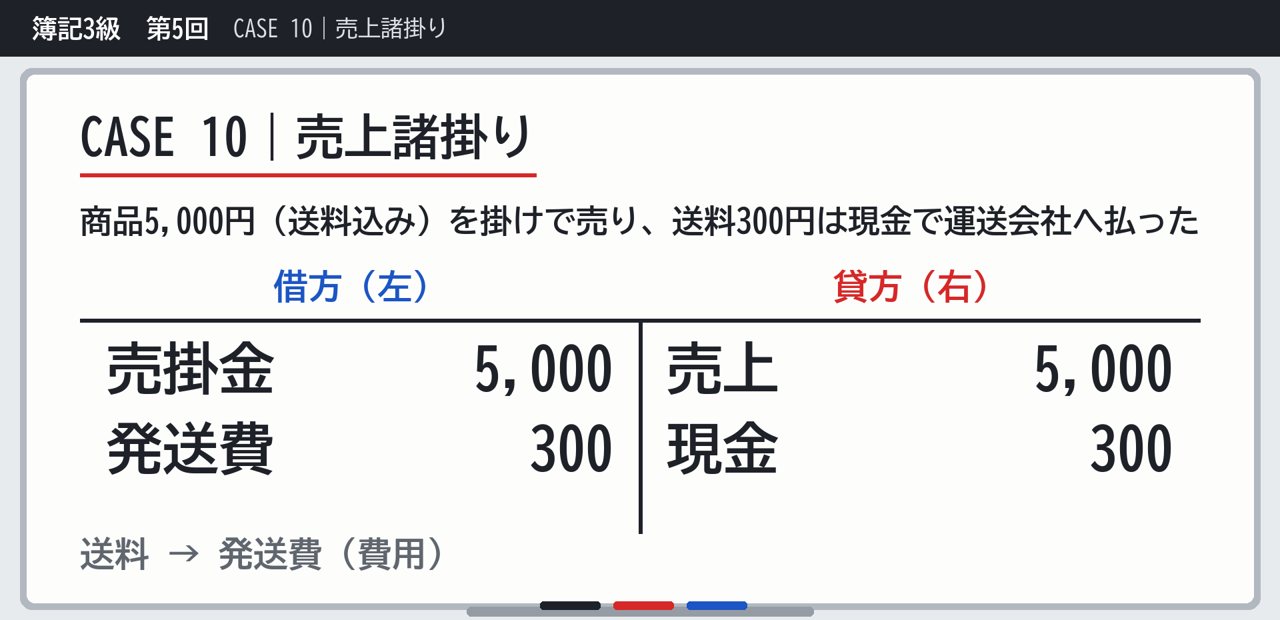
商品を、送料込みで5,000円で、掛けで売りました。運送会社に払った送料300円は、現金で払いました。
3級では、送料込みの金額を、売上に含めます。売掛金と売上が、5,000円ずつです。
送料の300円は、発送費という費用で処理します。費用なので左、払った現金は右です。
| 借方(左) | 貸方(右) |
|---|---|
| 売掛金 5,000 | 売上 5,000 |
| 発送費 300 | 現金 300 |
参考|送料が「当社負担」のとき
試験で「送料は当社が負担する」と指示があったときは、気をつけます。
- この場合は、送料を売上に含めない。売上は、商品の代金だけ
- 払った送料は、同じく発送費で処理する
仕入と売上で、扱いがちがう
ここまでを並べると、こうなります。
- 仕入れるときの運賃 → 仕入に含める(別の勘定は使わない)
- 売るときの送料 → 発送費(費用)
同じ「運ぶお金」でも、仕入と売上で扱いがちがうところが、今回の読みどころでした。
問題に挑戦
第2章のおさらい
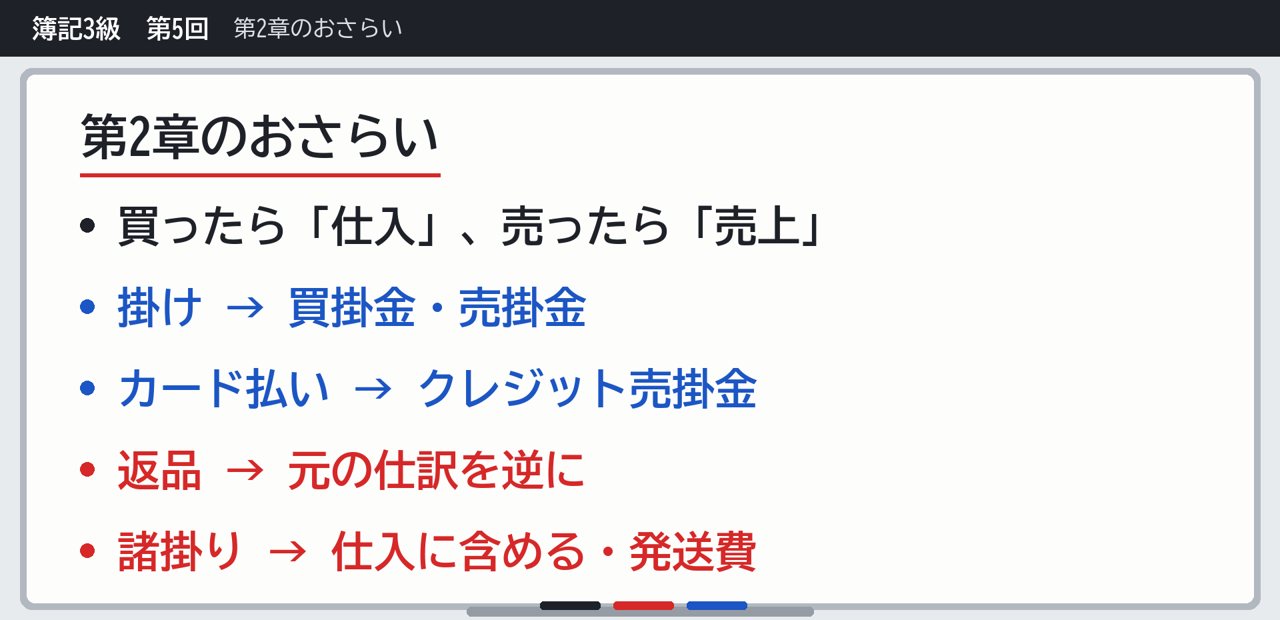
第2章は、これで終わりです。ここでおさらいしておきます。
- 買ったら「仕入」、売ったら「売上」
- 掛け → 買掛金・売掛金
- カード払い → クレジット売掛金
- 返品 → 元の仕訳を逆に
- 諸掛り → 仕入に含める・発送費
今日のまとめ
- 仕入諸掛り(当社負担)→ 仕入に含める
- 売上諸掛り(送料)→ 発送費(費用)
- 3級では、送料込みの金額を売上に(当社負担なら含めない)
次回から第3章、現金に入ります。第3章 CASE 11〜12、他人振出小切手と、現金の帳簿残高と実際有高がちがうときを読んでいきます。僕も勉強しながら書いているので、間違いに気づいたら、動画のコメントで教えてください。
This Book
スッキリわかる 日商簿記3級 2026年度版(TAC出版・滝澤ななみ)Amazonアソシエイトのリンクです。Watch
仕入諸掛り・売上諸掛りの仕訳(発送費)
動画は毎日18:00に更新しています。
一緒に、少しずつ進めていきましょう。
More
あわせて読みたい
資格学習 / 簿記3級 第6回
他人振出小切手と現金過不足の仕訳
他人が振り出した小切手は「現金」として扱い、受け取ったら現金を増やし、渡したら減らします。帳簿と実際の現金が合わないときは、現金過不足を使っ…
2026.11.09 / 4分で読めます
資格学習 / 簿記3級 第4回
クレジット払いの売上と返品の仕訳
カード払いで売ったらクレジット売掛金(資産)、信販会社への決済手数料は支払手数料(費用)。返品は仕入戻し・売上戻りで、元の仕訳の左右を逆にし…
2026.10.29 / 3分で読めます
資格学習 / 簿記3級 第3回
掛けで仕入れた・売り上げたときの仕訳(買掛金・売掛金)
代金をあとで払う・あとで受け取る「掛け」の取引。あとで払う義務は買掛金(負債)、あとで受け取る権利は売掛金(資産)です。掛けにしたときと、あ…
2026.10.28 / 3分で読めます