簿記3級 第3回
掛けで仕入れた・売り上げたときの仕訳(買掛金・売掛金)
2026.10.28 / 3分で読めます
Contents
こんにちは、矢上真吾です。日商簿記3級を、僕も勉強しながら1回ずつ進めています。
今回は、TAC出版『スッキリわかる 日商簿記3級』の第2章、CASE 5〜6を読みました。掛けで仕入れたとき、売り上げたときの仕訳です。
前回は、商品を買ったら「仕入」と書いて左、売ったら「売上」と書いて右、でした。ただ、前回の例は、代金をその場で現金でやりとりしていました。今回は、代金をあとでやりとりする場合です。
「掛け」ってなに?
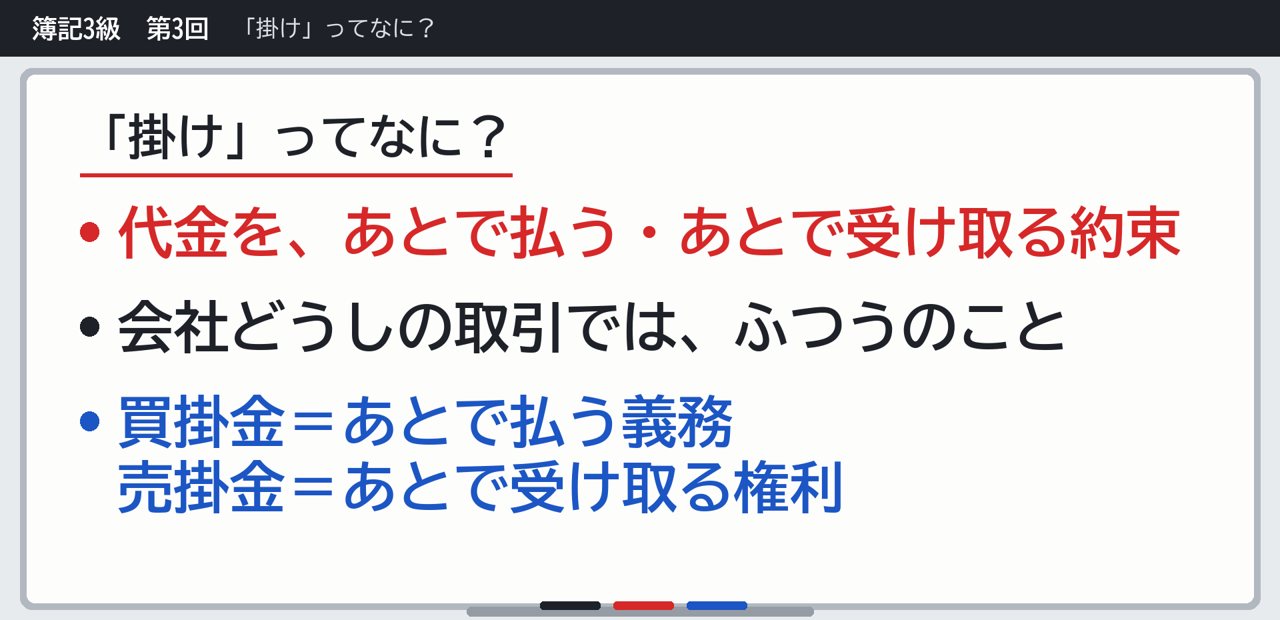
今回のテーマは、掛けです。掛けは、代金をあとで払う・あとで受け取る約束のことです。
会社どうしの取引では、商品を先に渡して、代金は月末にまとめて払う、ということがよくあります。
- 買掛金=あとで払う義務
- 売掛金=あとで受け取る権利
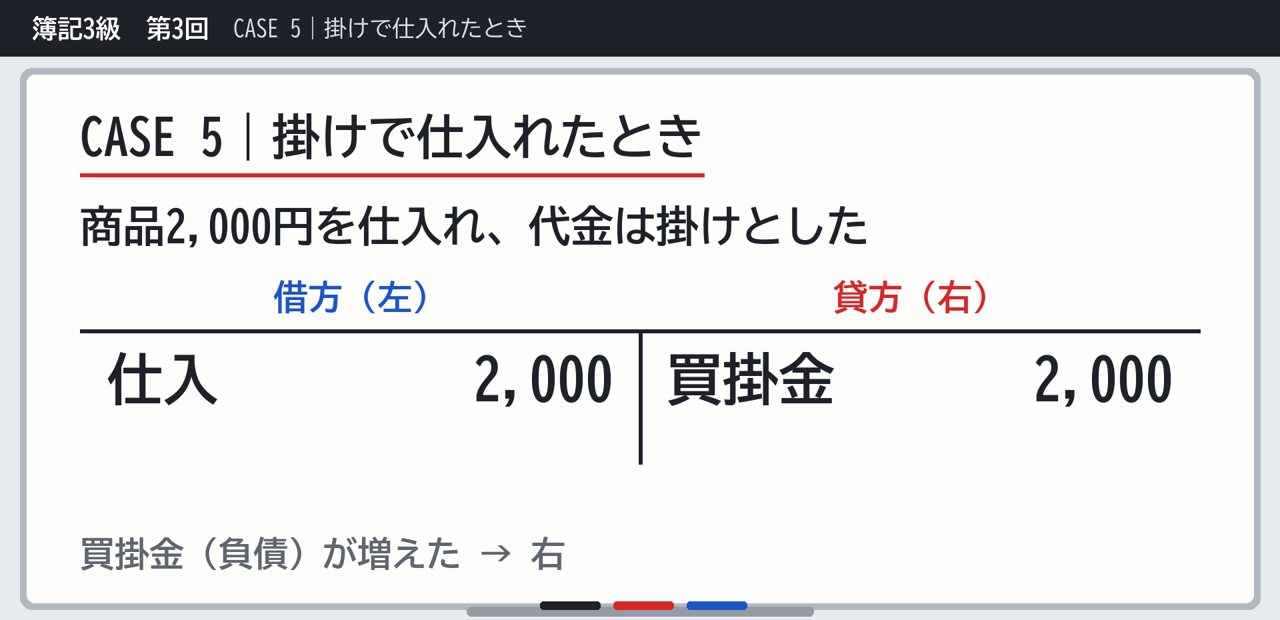
CASE 5|掛けで仕入れたとき
商品2,000円を仕入れて、代金は掛けにしました。
商品を買ったので、仕入を左に書きます。代金は、あとで払う約束です。この、あとで払う義務が、買掛金です。買掛金は負債なので、増えたら右に書きます。
| 借方(左) | 貸方(右) |
|---|---|
| 仕入 2,000 | 買掛金 2,000 |
CASE 5|買掛金を払ったとき
後日、その買掛金を、現金で払いました。
払う義務がなくなったので、買掛金は減ります。負債が減ったので、反対側の左です。現金は資産です。払って減ったので、右に書きます。
| 借方(左) | 貸方(右) |
|---|---|
| 買掛金 2,000 | 現金 2,000 |
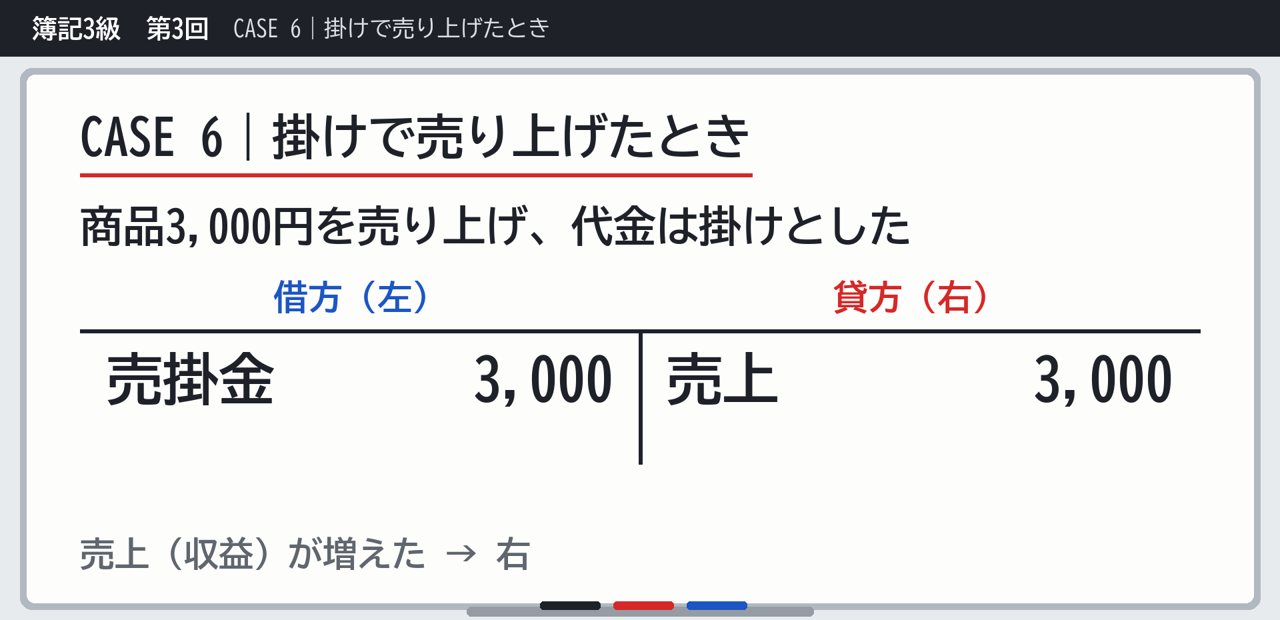
CASE 6|掛けで売り上げたとき
今度は売る側です。商品3,000円を売って、代金は掛けにしました。
あとで代金を受け取る権利が、売掛金です。売掛金は資産なので、増えたら左です。商品を売ったので、売上を右に書きます。
| 借方(左) | 貸方(右) |
|---|---|
| 売掛金 3,000 | 売上 3,000 |
CASE 6|売掛金を受け取ったとき
後日、その売掛金を、現金で受け取りました。
現金が増えたので、左に書きます。受け取る権利は、もう使い終わったので、売掛金は減ります。資産が減ったので、右に書きます。
| 借方(左) | 貸方(右) |
|---|---|
| 現金 3,000 | 売掛金 3,000 |
掛けの流れを、順番に並べる
CASE 5とCASE 6の仕訳を、時間の順に並べておきます。
| 場面 | 借方(左) | 貸方(右) |
|---|---|---|
| 掛けで仕入れた | 仕入 2,000 | 買掛金 2,000 |
| 買掛金を払った | 買掛金 2,000 | 現金 2,000 |
| 掛けで売り上げた | 売掛金 3,000 | 売上 3,000 |
| 売掛金を受け取った | 現金 3,000 | 売掛金 3,000 |
買掛金と売掛金は、掛けにしたときに出てきて、あとでやりとりが済むと消えます。
僕の治療院だと
僕の治療院で考えると、業者さんから鍼を仕入れて、代金を月末にまとめて払うときが、買い掛けの形です。
物販をしている院で、代金をあとで受け取るなら、売り掛けになります。
問題に挑戦
買掛金と売掛金の見分け方
名前が似ているので、立場で分けて考えます。
- 買った側 → あとで払う義務 → 買掛金(負債)
- 売った側 → あとで受け取る権利 → 売掛金(資産)
掛けにしたときは、どちらも増えて定位置へ。あとで精算したときは、どちらも減って反対側へ。前回までの「増えたら定位置、減ったら反対側」のルールが、そのまま使えます。
今日のまとめ
- 掛け=代金をあとで払う・受け取る約束
- 買掛金=払う義務(負債)
- 売掛金=受け取る権利(資産)
次回は第2章 CASE 7〜8、クレジット払いと、返品の仕訳を読んでいきます。僕も勉強しながら書いているので、間違いに気づいたら、動画のコメントで教えてください。
This Book
スッキリわかる 日商簿記3級 2026年度版(TAC出版・滝澤ななみ)Amazonアソシエイトのリンクです。Watch
掛けで仕入れた・売り上げたときの仕訳(買掛金・売掛金)
動画は毎日18:00に更新しています。
一緒に、少しずつ進めていきましょう。
More
あわせて読みたい
資格学習 / 簿記3級 第4回
クレジット払いの売上と返品の仕訳
カード払いで売ったらクレジット売掛金(資産)、信販会社への決済手数料は支払手数料(費用)。返品は仕入戻し・売上戻りで、元の仕訳の左右を逆にし…
2026.10.29 / 3分で読めます
資格学習 / 簿記3級 第2回
商品を買った・売ったときの仕訳(三分法)
商品の売り買いを仕入・売上・繰越商品の3つの勘定で記録する三分法。買ったら「仕入」で左、売ったら「売上」で右、金額は売った値段です。スッキリ…
2026.10.27 / 3分で読めます
資格学習 / 簿記3級 第1回
簿記ってなんだろう?仕訳の基本
簿記は毎日の取引を記録する方法。もうけは損益計算書、財産は貸借対照表にまとめます。資産・負債・純資産・費用・収益の5つの箱と「増えたら定位置…
2026.10.26 / 3分で読めます