簿記3級 第2回
商品を買った・売ったときの仕訳(三分法)
2026.10.27 / 3分で読めます
Contents
こんにちは、矢上真吾です。日商簿記3級を、僕も勉強しながら1回ずつ進めています。
今回は、TAC出版『スッキリわかる 日商簿記3級』の第2章、CASE 3〜4を読みました。商品を買ってきたとき、売ったときの仕訳です。商品の売り買いを「仕入」と「売上」で記録する、三分法の基本を一緒に見ていきます。
前回のおさらい
前回は第1章で、仕訳のルールを読みました。
- 資産・費用は、左(借方)が定位置
- 負債・純資産・収益は、右(貸方)が定位置
- 増えたら定位置、減ったら反対側
今回も、このルールだけで考えていきます。
三分法ってなに?
今回のテーマは、三分法です。商品の売り買いを、3つの勘定で記録する方法です。
- 仕入(費用)
- 売上(収益)
- 繰越商品(資産)
繰越商品は、決算のときに出てきます。今回使うのは、仕入と売上の2つです。
CASE 3|商品を買ってきたとき
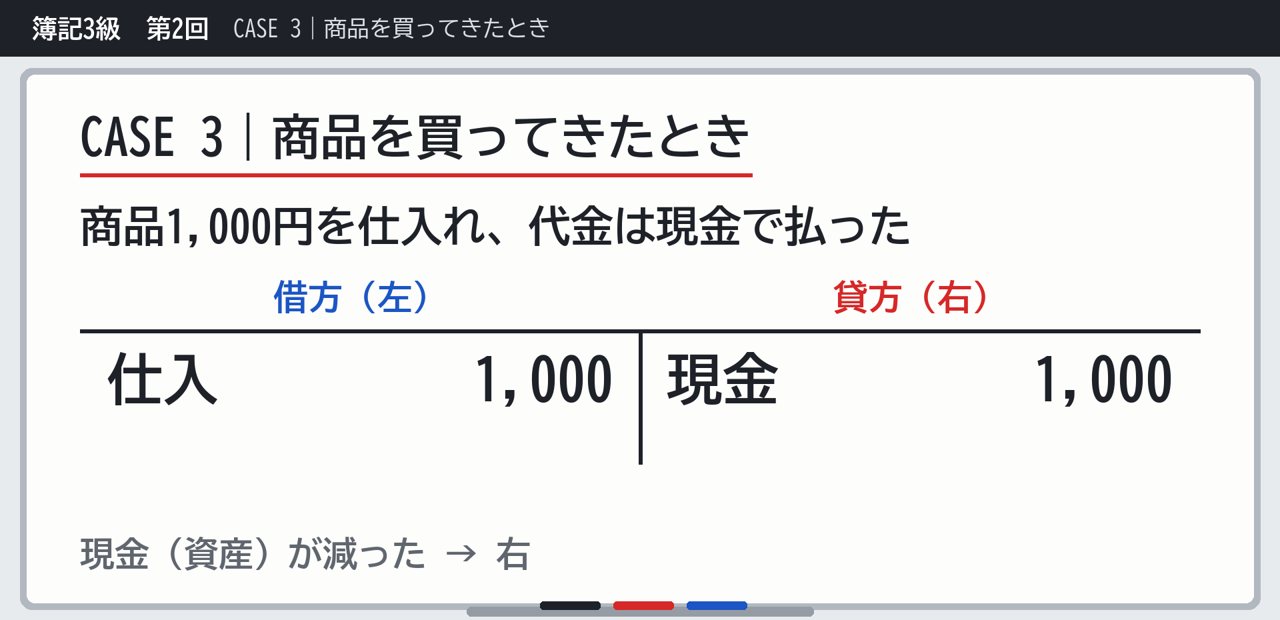
商品1,000円を仕入れて、代金は現金で払いました。
商品を買ってきたら、仕入という勘定を使います。仕入は費用なので、増えたら定位置の左です。代金の現金は資産です。払って減ったので、反対側の右に書きます。
| 借方(左) | 貸方(右) |
|---|---|
| 仕入 1,000 | 現金 1,000 |
CASE 3のポイント
ここが、最初につまずくところです。買ってきた商品は、「商品」ではなく「仕入」と書きます。
そして、仕入は費用のグループです。費用なので、定位置は左です。
CASE 4|商品を売ったとき
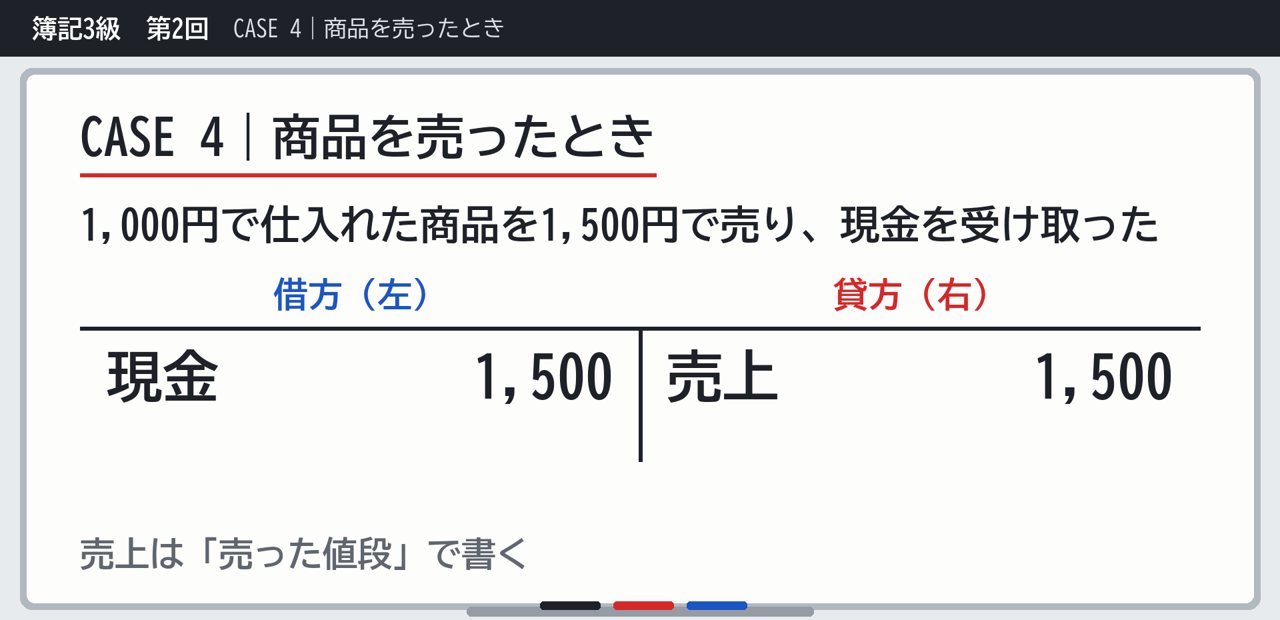
1,000円で仕入れた商品を、1,500円で売って、現金を受け取りました。
現金は資産です。増えたので左に書きます。商品を売ったら、売上という勘定を使います。売上は収益なので、増えたら右です。
| 借方(左) | 貸方(右) |
|---|---|
| 現金 1,500 | 売上 1,500 |
金額は、売った値段の1,500円です。仕入れた値段ではありません。
もうけは、どこに出る?
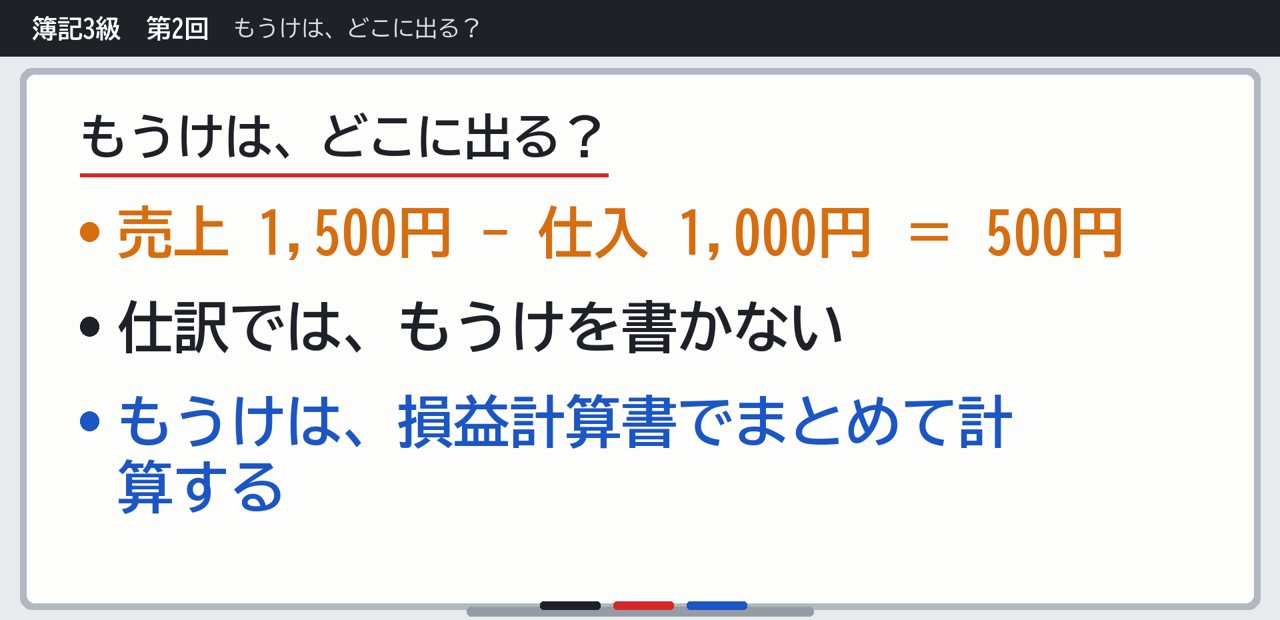
では、もうけはどこに出るのでしょう。
この500円がもうけです。でも、仕訳の中には、もうけの金額は出てきません。
もうけは、1年分の売上と仕入をまとめて、損益計算書で計算します。第1回で読んだ「もうけをまとめた表」が、ここでつながってきます。
前回のルールで、確かめる
CASE 3とCASE 4に出てきた勘定を、前回の「増えたら定位置、減ったら反対側」で並べてみます。
| 場面 | 勘定 | 箱 | どうなった | 書く側 |
|---|---|---|---|---|
| CASE 3 | 仕入 | 費用 | 増えた | 左 |
| CASE 3 | 現金 | 資産 | 減った | 右 |
| CASE 4 | 現金 | 資産 | 増えた | 左 |
| CASE 4 | 売上 | 収益 | 増えた | 右 |
新しく出てきたのは「仕入」と「売上」という名前だけで、書く場所は前回のルールのままです。
問題に挑戦
間違えやすいところ
今回のところで、気をつけたいのは2つです。
- 買ってきた商品は「商品」ではなく「仕入」と書く
- 売上の金額は、仕入れた値段ではなく、売った値段
もうけの500円は、仕訳には書きません。損益計算書でまとめて計算します。
今日のまとめ
- 三分法=仕入・売上・繰越商品
- 買ったら「仕入」→ 左
- 売ったら「売上」→ 右(売った値段で)
次回は第2章 CASE 5〜6、掛けで仕入れた・売り上げたときの仕訳を読んでいきます。僕も勉強しながら書いているので、間違いに気づいたら、動画のコメントで教えてください。
This Book
スッキリわかる 日商簿記3級 2026年度版(TAC出版・滝澤ななみ)Amazonアソシエイトのリンクです。Watch
商品を買った・売ったときの仕訳(三分法)
動画は毎日18:00に更新しています。
一緒に、少しずつ進めていきましょう。