簿記3級 第1回
簿記ってなんだろう?仕訳の基本
2026.10.26 / 3分で読めます
Contents
こんにちは、矢上真吾です。日商簿記3級を、僕も勉強しながら1回ずつ進めています。
今回がその1回目です。TAC出版『スッキリわかる 日商簿記3級』の第1章、CASE 1〜2を読みました。CASE 1は「簿記ってなんだろう?」、CASE 2は「仕訳の基本」です。簿記の役割と、仕訳の定位置のルールを一緒に見ていきます。
なぜ、簿記3級?
僕は鍼灸院を開いて13年になります。経営をしてきて、あらためて簿記の知識の大切さを感じています。それで、簿記3級の資格を取ろうと考えました。
僕も今、勉強しながら動画を撮っています。間違いに気づいたら、ぜひコメントで教えてください。
使う本
このシリーズは、TAC出版『スッキリわかる 日商簿記3級』2026年度版に沿って進めます。表紙には「22年連続 売上No.1」と書かれています。
テキストと問題集が1冊になっていて、仕訳を練習するWebアプリや、模擬試験のプログラムもついています。毎回、本のどこを読んでいるかをお伝えするので、本を開いて一緒に進めてください。値段は、単行本が1,210円、Kindle版が1,089円です(2026年10月時点)。
CASE 1|簿記ってなんだろう?
会社やお店は、年に1度、もうけと財産がいくらあるのかを明らかにしなければなりません。
そのために、物を買う、売る、お金を貸す、借りる、といった毎日の取引を記録します。この記録の方法が、簿記です。
記録から計算した結果は、2つの表にまとめます。
- もうけをまとめた表 → 損益計算書
- 現金や預金、借金など、財産の状況をまとめた表 → 貸借対照表
CASE 2|仕訳の基本① 5つの箱
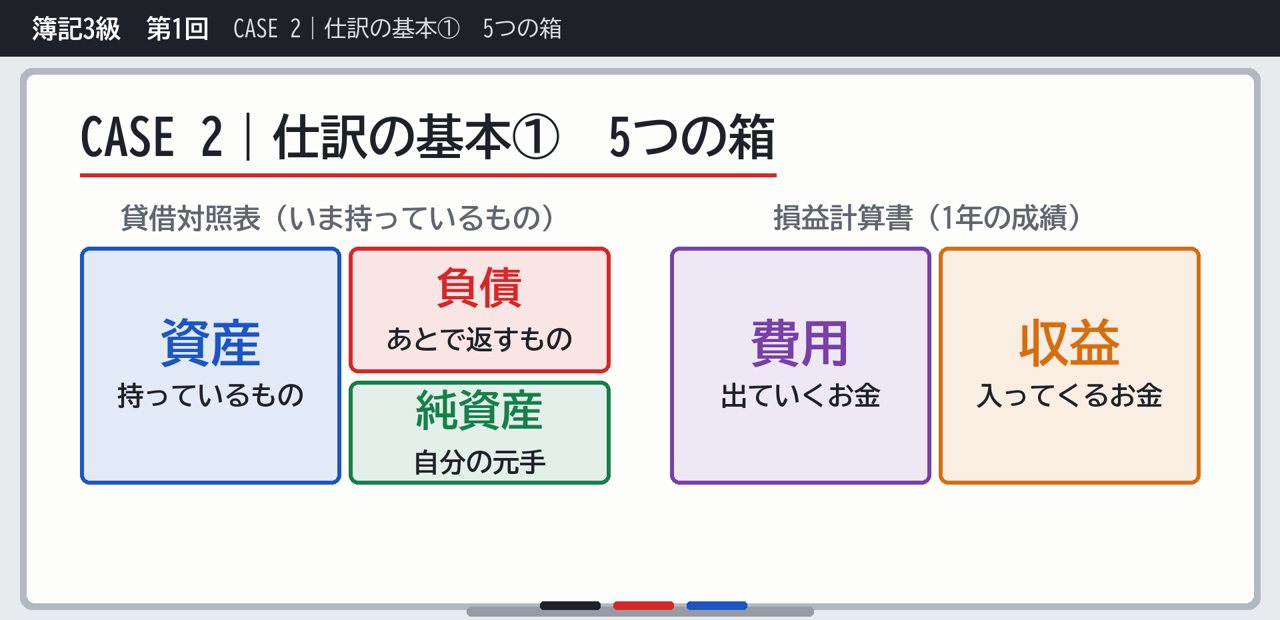
取引は、5つの箱に分けて考えます。
- 資産=持っているもの(現金や預金など)
- 負債=あとで返すもの(借りたお金など)
- 純資産=自分の元手(資産から負債を引いたもの)
- 費用=出ていくお金(家賃や給料など)
- 収益=入ってくるお金(売上など)
はじめの3つが貸借対照表、いま持っているものの側です。あとの2つは損益計算書、1年の成績の側です。
CASE 2|仕訳の基本② 定位置のルール
ここからが仕訳のルールです。
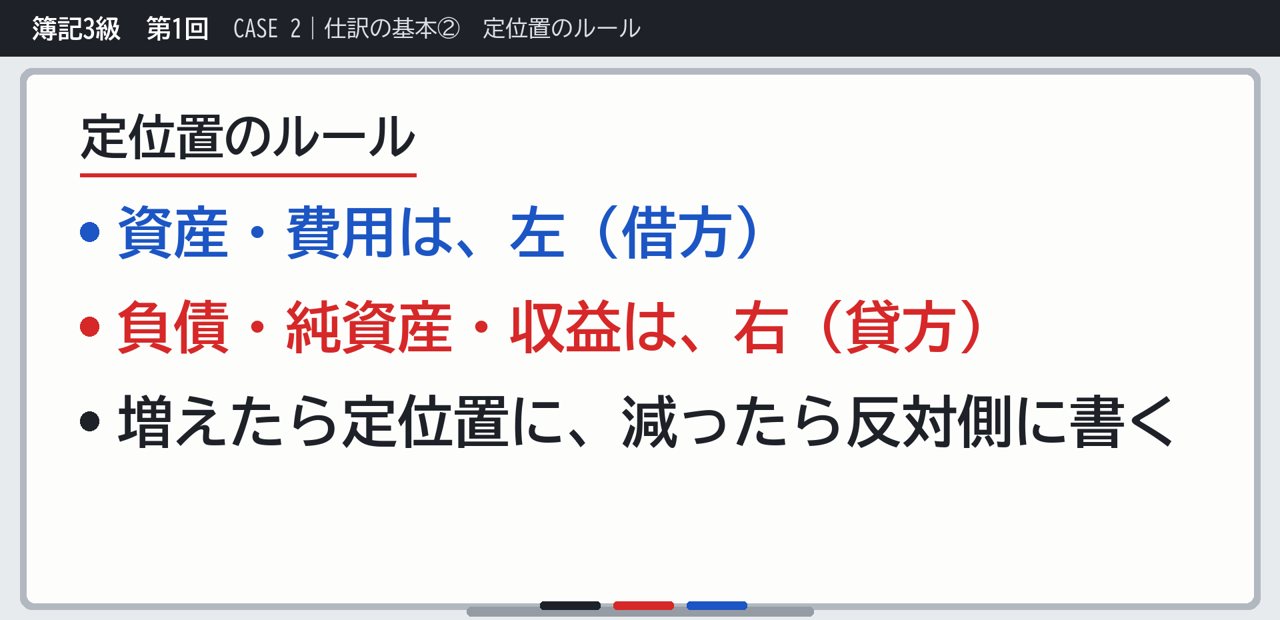
- 資産・費用は、左が定位置。左側のことを借方といいます
- 負債・純資産・収益は、右が定位置。右側のことを貸方といいます
- 増えたときは定位置に、減ったときは反対側に書きます
ルールは、これだけです。5つの箱に当てはめると、こうなります。
| 箱 | 定位置 | 増えたら | 減ったら |
|---|---|---|---|
| 資産 | 左(借方) | 左 | 右 |
| 費用 | 左(借方) | 左 | 右 |
| 負債 | 右(貸方) | 右 | 左 |
| 純資産 | 右(貸方) | 右 | 左 |
| 収益 | 右(貸方) | 右 | 左 |
CASE 2|仕訳の基本③ やってみよう
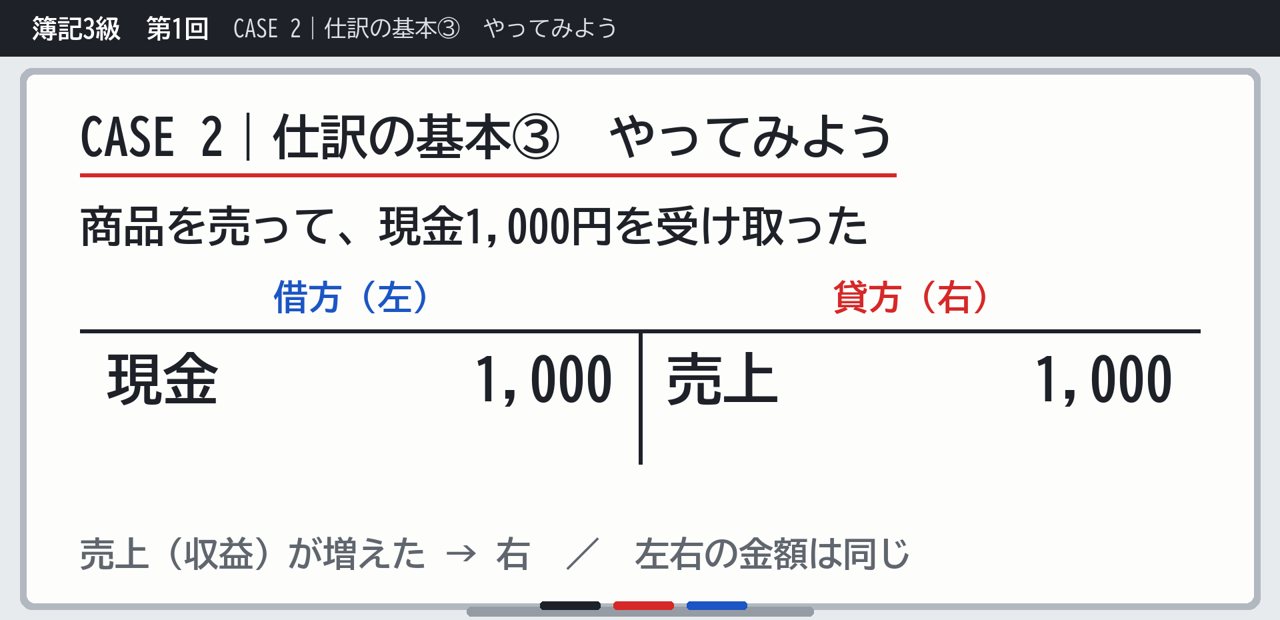
例でやってみます。商品を売って、現金1,000円を受け取りました。
現金は資産です。増えたので、定位置の左に書きます。売上は収益です。増えたので、定位置の右に書きます。
| 借方(左) | 貸方(右) |
|---|---|
| 現金 1,000 | 売上 1,000 |
左と右の金額は、必ず同じになります。
僕の治療院だと、こうなる
自分の院で考えてみます。
- 施術ベッドや受付の現金 → 資産
- 開業のときに借りたお金(借入金) → 負債
- 患者さんからいただく施術代 → 収益
- 家賃や電気代、スタッフの給料 → 費用
みなさんのお仕事や家計でも、同じように5つの箱に分けられます。
問題に挑戦
今日のまとめ
- 簿記=毎日の取引を記録する方法
- もうけ → 損益計算書/財産 → 貸借対照表
- 仕訳は、増えたら定位置、減ったら反対側
次回は第2章 CASE 3〜4、商品を買った・売ったときの仕訳(三分法)を読んでいきます。僕も勉強しながら書いているので、間違いに気づいたら、動画のコメントで教えてください。
This Book
スッキリわかる 日商簿記3級 2026年度版(TAC出版・滝澤ななみ)Amazonアソシエイトのリンクです。Watch
簿記ってなんだろう?仕訳の基本
動画は毎日18:00に更新しています。
一緒に、少しずつ進めていきましょう。